अस्पताल का माहौल पहले ही बहुत तनावपूर्ण होता है। ऐसे में अगर बिलिंग काउंटर पर TPA (Third Party Administrator) आपसे यह कह दे कि आपका Health Insurance Cashless Claim Rejected हो गया है, तो पैरों तले ज़मीन खिसक जाती है।
ज़्यादातर लोग घबराहट में अपने क्रेडिट कार्ड से पेमेंट कर देते हैं या रिश्तेदारों से उधार माँगने लगते हैं।
लेकिन एक पूर्व बैंक मैनेजर और वेल्थ एडवाइज़र होने के नाते, मैंने अंदर से देखा है कि इंश्योरेंस कंपनियाँ तकनीकी कमियों का फायदा उठाकर कैसे दावों (claims) को रिजेक्ट करती हैं।
आपको यह बात समझनी होगी कि “कैशलेस रिजेक्शन” का मतलब आपके क्लेम का हमेशा के लिए रिजेक्ट होना नहीं है।
IRDAI (Insurance Regulatory and Development Authority of India) ने आम जनता को कुछ बेहद ताकतवर अधिकार दिए हैं।
अगर आप सही समय पर सही ड्राफ्ट (ईमेल) का इस्तेमाल करते हैं, तो इंश्योरेंस कंपनी को आपका पैसा देना ही पड़ता है।
इस पोस्ट में मैं आपको वो अंदरूनी तरीके और सीक्रेट ईमेल ड्राफ्ट दूंगा, जिसे भेजते ही TPA और इंश्योरेंस कंपनी तुरंत एक्शन में आ जाएगी।
एक नज़र में ज़रूरी जानकारी (Quick Insurance Specs)
मेडिकल इमरजेंसी में आपके पास लंबा रिसर्च करने का समय नहीं होता। इसलिए IRDAI के सबसे ताज़ा नियमों (2024 मास्टर सर्कुलर) की यह टेबल हमेशा अपने फोन में सेव रखें:
| नियम का नाम (IRDAI Rule) | अधिकतम समय सीमा (Time Limit) | आपकी पावर (Your Rights) | शिकायत कहाँ करें? (Portal) |
| Cashless Pre-Authorization | 1 घंटा (1 Hour) | अस्पताल से रिक्वेस्ट जाने के 1 घंटे के भीतर TPA को जवाब देना होगा। | Bima Bharosa / GRO |
| Final Discharge Approval | 3 घंटे (3 Hours) | छुट्टी (Discharge) के समय 3 घंटे में फाइनल अप्रूवल ज़रूरी है। | Bima Bharosa Portal |
| Extra Hospital Charges | नियम लागू | अगर 3 घंटे से ज़्यादा देरी हुई, तो अतिरिक्त बिल इंश्योरेंस कंपनी भरेगी। | IRDAI Ombudsman |
| Grievance Resolution | 15 दिन (15 Days) | शिकायत के 15 दिन में इंश्योरेंस कंपनी को समाधान देना होगा। | Bima Bharosa (155255) |
क्लेम रिजेक्ट होने का आर्थिक नुकसान (The Massive Financial Trap)
लोग चक्रवृद्धि ब्याज (Power of Compounding) के बारे में निवेश करते समय तो सोचते हैं, लेकिन नुकसान के समय इसे भूल जाते हैं।
मान लीजिए आपका 5 लाख रुपये का हेल्थ इंश्योरेंस क्लेम रिजेक्ट हो गया।
मजबूरी में आपने यह बिल पर्सनल लोन (15% से 18% ब्याज) या क्रेडिट कार्ड (36% से 40% ब्याज) के ज़रिए चुकाया।
अगर आप 5 लाख का पर्सनल लोन 15% ब्याज पर 5 साल के लिए लेते हैं, तो आपको कुल लगभग 7.13 लाख रुपये चुकाने होंगे।
यानी बैंक और इंश्योरेंस कंपनी की एक गलती के कारण आपकी जीवन भर की 2.13 लाख रुपये की अतिरिक्त गाढ़ी कमाई ब्याज (Interest) में जलकर राख हो गई।
वेल्थ मैनेजमेंट का सबसे पहला नियम है – अपने पैसे को हिडन चार्जेज और फालतू के कर्ज़ से बचाना।
अगर आप अपने हक़ के लिए लड़ते हैं और सही तरीके से शिकायत दर्ज करते हैं, तो आप न सिर्फ अपना पैसा बचाते हैं, बल्कि उसे इन्वेस्ट करके पैसे से पैसा बना सकते हैं।
पर्सनल फाइनेंस, टैक्स सेविंग और रिटायरमेंट प्लानिंग से जुड़ी ऐसी ही सीक्रेट जानकारी के लिए Sarkari Resultine पर विज़िट करें।
सरकारी नियम और बैंक की छिपी हुई शर्तें (Government Rules & Hidden Clauses)
इंश्योरेंस एजेंट पॉलिसी बेचते समय आपको सिर्फ फायदे गिनाते हैं, लेकिन रिजेक्शन के नियम कोई नहीं बताता। 29 मई 2024 को IRDAI ने जो मास्टर सर्कुलर जारी किया है, वह हर पॉलिसीधारक के लिए एक बड़ा हथियार है।
आइए इन नियमों और बैंक एजेंट की चालों को डिकोड करते हैं:
- The 1-Hour and 3-Hour Deadline (सबसे बड़ा नियम): IRDAI के अनुसार, अस्पताल द्वारा क्लेम रिक्वेस्ट भेजने के ठीक 1 घंटे के भीतर TPA को ‘Cashless Authorization’ पर फैसला लेना होगा। इसके अलावा, फाइनल डिस्चार्ज के समय 3 घंटे के भीतर अप्रूवल देना अनिवार्य है। अगर इस 3 घंटे की देरी के कारण अस्पताल आपसे एक्स्ट्रा रूम रेंट या चार्ज मांगता है, तो वह पैसा आपकी जेब से नहीं, बल्कि इंश्योरेंस कंपनी (Shareholder’s fund) से जाएगा।
- Written Rejection is Mandatory (लिखित प्रमाण): कभी भी TPA डेस्क के मौखिक (Verbal) रिजेक्शन को न मानें। IRDAI का सख्त नियम है कि क्लेम रिजेक्ट होने पर इंश्योरेंस कंपनी को लिखित में (Written Document) कारण बताना होगा। इसमें पॉलिसी की उस सटीक ‘Clause’ (धारा) का ज़िक्र होना चाहिए जिसके तहत क्लेम रोका गया है।
- Pre-Existing Disease (PED) का नया नियम: पहले पुरानी बीमारियों को कवर करने के लिए 48 महीने (4 साल) का इंतज़ार करना पड़ता था। अब IRDAI ने इस वेटिंग पीरियड को घटाकर अधिकतम 36 महीने (3 साल) कर दिया है। अगर 3 साल बाद क्लेम PED के नाम पर रिजेक्ट होता है, तो वह पूरी तरह से गैर-कानूनी है।
- Cashless vs Reimbursement का खेल: एक बात हमेशा याद रखें (Pro-Tip) – अगर आपका कैशलेस क्लेम रिजेक्ट हो गया है, तो इसका मतलब यह नहीं है कि आपका इलाज कवर नहीं है। नेटवर्क हॉस्पिटल न होने या कागज़ों की कमी के कारण कैशलेस मना हो सकता है। आप बिल चुकाकर 15 से 30 दिन के भीतर ‘Reimbursement Claim’ फाइल कर सकते हैं।

ज़रूरी कागज़ात (Required Documents for Grievance)
शिकायत का ईमेल करने से पहले आपके पास ये सभी अस्त्र (Documents) तैयार होने चाहिए। इन्हीं कागज़ों के दम पर आप केस जीतेंगे:
- Treating Doctor’s Certificate (TDC): यह सबसे बड़ा ब्रह्मास्त्र है। इलाज करने वाले डॉक्टर से लिखित में लें कि मरीज़ को अस्पताल में भर्ती (Hospitalization) करना ‘Medically Necessary’ (चिकित्सीय रूप से आवश्यक) था।
- लिखित रिजेक्शन लेटर (Written Denial Letter): TPA द्वारा दिया गया वह पत्र जिसमें रिजेक्शन का कारण लिखा हो।
- पॉलिसी कॉपी (Health Insurance Policy Copy): पहले पन्ने से लेकर आखिरी पन्ने तक की साफ पीडीएफ।
- अस्पताल के सभी रिकॉर्ड्स (Medical Records): Indoor case papers, डिस्चार्ज समरी, लैब की रिपोर्ट, और एडमिशन नोट्स।
- KYC डाक्यूमेंट्स: मरीज़ का पैन कार्ड (PAN Card) और आधार कार्ड।
बैंक शिकायत / फॉर्म का 100% सही फॉर्मेट (Copy-Paste Financial Draft Box)
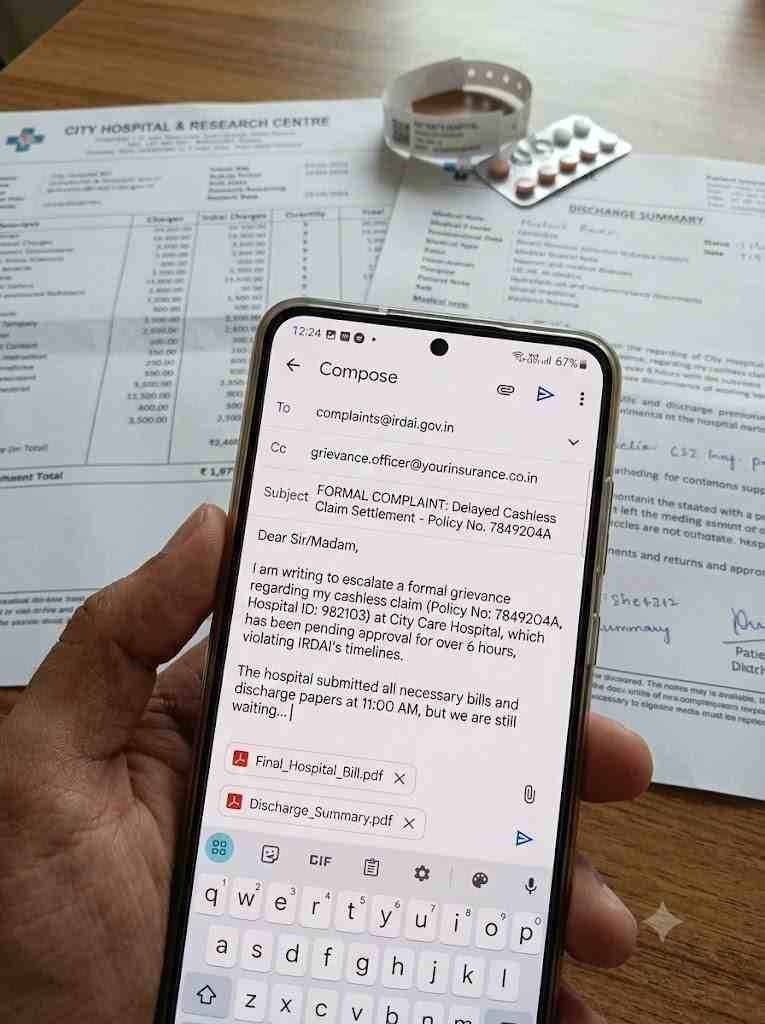
जब भी कैशलेस क्लेम रिजेक्ट हो, अस्पताल में खड़े-खड़े यह इमरजेंसी ईमेल अपनी इंश्योरेंस कंपनी के GRO (Grievance Redressal Officer) को भेजें और CC में IRDAI को रखें।
नीचे दिए गए ड्राफ्ट को कॉपी करें और अपने अनुसार [ब्रैकेट] में दी गई जानकारी को बदल लें।
Plaintext
To: [Grievance Officer का ईमेल आईडी, उदा: grievance@hdfcergo.com / customercare@starhealth.in]
CC: complaints@irdai.gov.in
Subject: URGENT: Unjustified Cashless Claim Rejection - Demand for Immediate Review [Policy No: अपना पॉलिसी नंबर लिखें]

Dear Grievance Redressal Officer,

I am writing to formally lodge an urgent grievance regarding the unjustified rejection of my Cashless Health Insurance Claim.

Patient Name: [मरीज़ का नाम]
Policy Number: [अपना पॉलिसी नंबर लिखें]
TPA ID / Claim Reference No: [क्लेम या TPA का रिफरेन्स नंबर]
Hospital Name: [अस्पताल का नाम और शहर]
Date of Admission: [भर्ती होने की तारीख]

Today, the TPA desk at the hospital informed me that my cashless request has been rejected, citing [यहाँ रिजेक्शन का कारण लिखें, जैसे: Wait Period / Non-disclosure / Not Medically Necessary].

I strongly dispute this decision. Attached to this email is the Treating Doctor's Certificate (TDC), which clearly proves that the hospitalization was completely "Medically Necessary" and falls well within the coverage clauses of my active policy.

Furthermore, as per the recent IRDAI Master Circular (May 2024), the insurer is bound to process authorization requests within the stipulated timelines. A vague or technically flawed rejection at this critical hour is causing severe financial distress and mental harassment to my family.

I demand that this claim be escalated immediately to your internal Claims Review Committee for a fresh evaluation. I request you to authorize the cashless claim without any further delay.

If this issue is not resolved immediately, I will be forced to escalate this grievance officially on the IRDAI Bima Bharosa Portal and approach the Insurance Ombudsman for deficiency in service, along with a claim for compensation regarding mental agony.

Please find the following documents attached for your reference:
1. Written Rejection Letter from TPA
2. Treating Doctor's Certificate (Justifying Medical Necessity)
3. Policy Copy & KYC Documents
4. Hospital Admission Notes / Lab Reports

Awaiting your immediate response and positive action.

Yours sincerely,
[आपका नाम]
[आपका मोबाइल नंबर]
[आपका ईमेल एड्रेस]
ऑनलाइन शिकायत दर्ज़ करने का स्टेप-बाय-स्टेप तरीका (Step-by-Step Online Process)
अगर ईमेल भेजने के बाद भी इंश्योरेंस कंपनी या TPA आनाकानी करते हैं, तो सीधे भारत सरकार के Bima Bharosa Portal (IRDAI का आधिकारिक मंच) पर धावा बोलें। यहाँ कंप्लेंट करने का तरीका स्टेप-बाय-स्टेप समझिए:
- वेबसाइट पर जाएं: सबसे पहले अपने फोन या लैपटॉप पर आधिकारिक वेबसाइट bimabharosa.irdai.gov.in खोलें।
- रजिस्टर करें (Register/Login): वेबसाइट पर ‘Register your complaint’ पर क्लिक करें। अपना मोबाइल नंबर डालें और OTP के ज़रिए लॉगिन करें।
- शिकायत की कैटेगरी चुनें: फॉर्म में अपनी इंश्योरेंस कंपनी का नाम, पॉलिसी नंबर, और शिकायत का प्रकार (Complaint Type) में “Claim Rejection” या “Delay in Claim Processing” चुनें।
- सबूत अपलोड करें (Upload Evidence): जो दस्तावेज़ मैंने ऊपर बताए हैं (रिजेक्शन लेटर, डॉक्टर का सर्टिफिकेट, पॉलिसी कॉपी), उन्हें PDF फॉर्मेट में यहाँ अटैच करें।
- शिकायत दर्ज़ करें (Submit): पूरा विवरण (जो ड्राफ्ट मैंने ऊपर दिया है) बॉक्स में पेस्ट करें और सबमिट कर दें।
- ट्रैकिंग नंबर सेव करें: शिकायत दर्ज़ होते ही आपके फोन पर एक Token Number आएगा। इसके ज़रिए आप रोज़ अपनी शिकायत का लाइव स्टेटस चेक कर सकते हैं। (IRDAI की सख्ती के कारण इंश्योरेंस कंपनियों को 15 दिन में इसका जवाब देना ही पड़ता है)।
बैंक एजेंट्स के फ्रॉड से कैसे बचें? (Bank/Agent Traps & Solutions)
बैंक में मैनेजर रहते हुए मैंने हज़ारों ग्राहकों को इंश्योरेंस एजेंटों की मीठी बातों में फंसते देखा है। ये एजेंट कमीशन के लालच में आपको ऐसी पॉलिसी थमा देते हैं, जिसमें कई “हिडन चार्जेज” और शर्तें होती हैं। इन 2 सबसे बड़े जालों से बचकर रहें:
- कमरे के किराये की लिमिट (Room Rent Capping Trap): यह सबसे बड़ा फ्रॉड है। एजेंट आपको सस्ती पॉलिसी बेचता है जिसमें रूम रेंट की लिमिट “Sum Insured का 1%” होती है। (यानी 5 लाख की पॉलिसी पर सिर्फ 5,000 रुपये का कमरा मिलेगा)। अगर आपने अस्पताल में 8,000 रुपये का कमरा ले लिया, तो इंश्योरेंस कंपनी सिर्फ कमरे का अतिरिक्त किराया नहीं काटेगी, बल्कि पूरे अस्पताल के बिल (ऑपरेशन, डॉक्टर की फीस) में से उसी अनुपात (Proportionate Deduction) में भारी कटौती करेगी।
- समाधान (Solution): हमेशा ऐसी पॉलिसी खरीदें जिसमें “No Room Rent Cap” (कमरे के किराये की कोई सीमा नहीं) लिखा हो।
- को-पेमेंट का धोखा (The Co-Payment Clause): कई बार सीनियर सिटीज़न पॉलिसी में 20% को-पेमेंट लगा होता है। इसका मतलब है कि 10 लाख के बिल में से 2 लाख आपको अपनी जेब से देने होंगे।
- समाधान (Solution): पॉलिसी लेते समय साफ बोलें कि मुझे ज़ीरो को-पेमेंट (0% Co-pay) वाली पॉलिसी ही चाहिए।
वेल्थ एक्सपर्ट के सीक्रेट टिप्स – करोड़पति कैसे बनें (Wealth Expert’s Secret Tips)
पैसा कमाना आसान है, लेकिन उसे बचाना असली कला है। अपने पैसों को सुरक्षित रखने के लिए मेरी ये प्रो-टिप्स (Pro-Tips) गांठ बांध लें:
- डायरेक्ट vs रेगुलर का नियम: जिस तरह म्यूचुअल फंड में Direct Plan लेना बेहतर होता है (जिसमें एजेंट का कमीशन नहीं कटता), उसी तरह अब इंश्योरेंस भी कंपनियों की वेबसाइट से सीधे (Direct) खरीदें। इससे आपको प्रीमियम में 5% से 10% तक का डिस्काउंट मिलता है।
- सुपर टॉप-अप (Super Top-up) का जादू: अगर आप 20 लाख रुपये की बेस पॉलिसी खरीदेंगे तो प्रीमियम 30 हज़ार रुपये आएगा। इसके बजाय 5 लाख रुपये की बेस हेल्थ पॉलिसी लें (जिसका प्रीमियम कम हो) और उस पर 95 लाख रुपये का “Super Top-up” प्लान (5 लाख deductible के साथ) जोड़ लें। यह टॉप-अप आपको महज़ 3 से 4 हज़ार रुपये में मिल जाएगा। इस ट्रिक से आपका टोटल कवर 1 करोड़ रुपये का हो जाएगा और आपके हज़ारों रुपये बचेंगे, जिन्हें आप SIP में लगाकर चक्रवृद्धि ब्याज (Compounding) से करोड़पति बन सकते हैं।
- टैक्स सेविंग (Section 80D): हेल्थ इंश्योरेंस प्रीमियम चुकाकर आप इनकम टैक्स एक्ट के सेक्शन 80D के तहत अपने लिए 25,000 रुपये और अपने माता-पिता (सीनियर सिटीज़न) के लिए अतिरिक्त 50,000 रुपये तक की टैक्स छूट (Tax Benefit) पा सकते हैं।
- नो क्लेम बोनस (NCB): अगर आप किसी साल क्लेम नहीं लेते हैं, तो कंपनी आपका सम-इंश्योर्ड (Sum Insured) बढ़ा देती है। इसलिए 10-15 हज़ार के छोटे-मोटे खर्चों के लिए क्लेम न लें, उन्हें अपनी जेब से भरें और अपना बड़ा NCB बचाकर रखें।
ज़रूरी सरकारी वेबसाइट्स और उनके काम (Important Official Websites)
दलालों से बचें और हमेशा इन वेरिफाइड सरकारी और आधिकारिक पोर्टल्स का ही उपयोग करें:
- IRDAI Official Site: irdai.gov.in – भारत में बीमा सेक्टर का रिज़र्व बैंक (रेगुलेटर)। यहाँ आप नए नियम और सर्कुलर पढ़ सकते हैं।
- Bima Bharosa Portal: bimabharosa.irdai.gov.in – इंश्योरेंस कंपनियों के खिलाफ सीधी ऑनलाइन शिकायत दर्ज़ करने का सरकारी मंच।
- Insurance Ombudsman: cioins.co.in – अगर 30 दिन में Bima Bharosa या कंपनी से समाधान न मिले, तो यहाँ बीमा लोकपाल (Ombudsman) के पास ऑनलाइन केस दर्ज़ करें। (71% केस ग्राहकों के पक्ष में तय होते हैं)।
निवेशकों द्वारा अक्सर पूछे जाने वाले 5 सवाल (Top 5 FAQs)
Q1. अगर अस्पताल में रात के 2 बजे कैशलेस रिजेक्ट हो जाए, तो क्या करें?
सबसे पहले घबराएं नहीं। TPA डेस्क से लिखित रिजेक्शन लेटर मांगें। अगर वे लेटर नहीं देते हैं, तो तुरंत इंश्योरेंस कंपनी के 24×7 टोल-फ्री नंबर पर कॉल करें और कंप्लेंट दर्ज़ करवाएं। इमरजेंसी में जेब से पैसे भरें और बाद में ‘Reimbursement’ के लिए फाइल करें।
Q2. मुझे कैसे पता चलेगा कि मेरी बीमारी वेटिंग पीरियड में है या नहीं?
पॉलिसी डॉक्युमेंट के ‘Policy Schedule’ वाले पन्ने पर जाएं। वहाँ Specific Illness Waiting Period (आमतौर पर 2 साल) और Pre-Existing Disease Waiting Period (अब अधिकतम 3 साल) साफ-साफ लिखा होता है।
Q3. Insurance Ombudsman (बीमा लोकपाल) के पास जाने में कितनी फीस लगती है?
यह पूरी तरह से मुफ्त है। बीमा लोकपाल के पास जाने के लिए आपको किसी वकील की ज़रूरत नहीं है और न ही कोई कोर्ट फीस देनी होती है। आप cioins.co.in पर जाकर खुद ऑनलाइन शिकायत दर्ज़ कर सकते हैं।
Q4. क्या कंपनी सिर्फ “Investigation Pending” बोलकर क्लेम अटका सकती है?
IRDAI के सख्त निर्देश हैं कि इंश्योरेंस कंपनियों को क्लेम की जांच (Investigation) एक तय समय-सीमा के भीतर पूरी करनी होगी। वे अनिश्चित काल तक आपके क्लेम को पेंडिंग नहीं रख सकते। अगर जांच के नाम पर देरी हो रही है, तो तुरंत Bima Bharosa पोर्टल पर शिकायत करें।
Q5. कैशलेस क्लेम पास होने के बाद भी अस्पताल एक्स्ट्रा पैसे क्यों मांगता है?
इसे ‘Consumables’ (Non-payable items) कहते हैं। ग्लव्स, मास्क, पीपीई किट, सीरिंज जैसी चीज़ों के पैसे इंश्योरेंस कंपनी नहीं देती (जब तक कि आपने ‘Consumable Cover’ राइडर न लिया हो)। यह रकम आपको जेब से ही भरनी होती है, इसलिए हमेशा राइडर साथ में लें।
चलते-चलते एक बात हमेशा याद रखें—आपका पैसा आपकी मेहनत की कमाई है। इसे बैंक एजेंट्स या TPA की चालाकियों की भेंट न चढ़ने दें। सही जानकारी और सही कागज़ात आपके सबसे बड़े हथियार हैं।