भारत में बैंक लॉकर (Bank Locker) लेना आज के समय में किसी जंग जीतने से कम नहीं है। जैसे ही आप ब्रांच में जाकर लॉकर मांगते हैं, बैंक मैनेजर आपको एक स्क्रिप्टेड जवाब देता है— “सर, लॉकर तो खाली नहीं है, लेकिन अगर आप 5 लाख की FD (Fixed Deposit) या कोई लाइफ इंश्योरेंस पॉलिसी ले लें, तो हम ऊपर बात करके आपके लिए लॉकर अरेंज कर देंगे।”
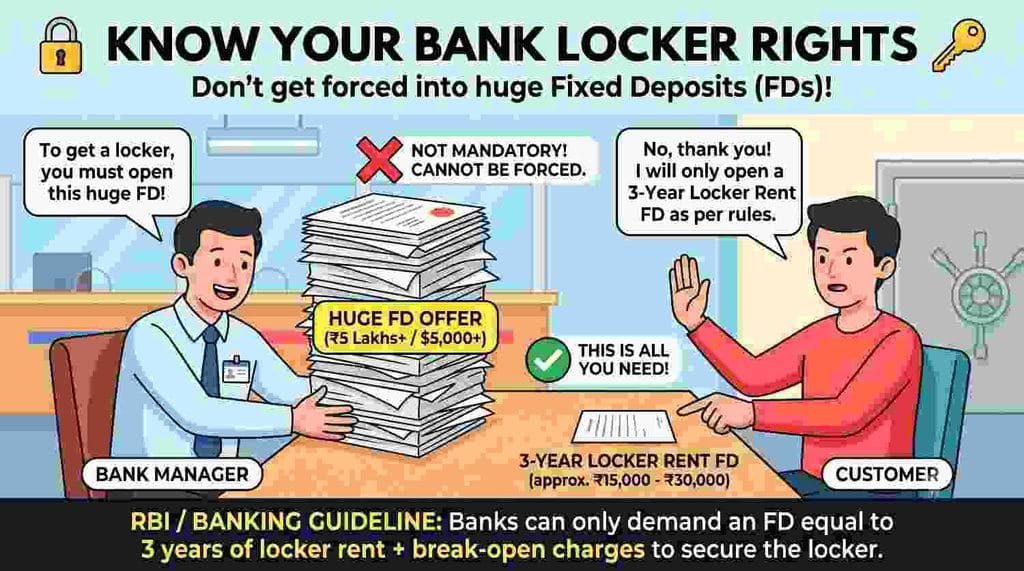
ज्यादातर आम लोग इस डर से FD करवा लेते हैं कि कहीं उनके सोने-चांदी और कीमती गहने घर में चोरी न हो जाएं। लेकिन एक एक्स-बैंक मैनेजर होने के नाते आज मैं आपको बैंकिंग सिस्टम का सबसे बड़ा राज बताने जा रहा हूँ। Reserve Bank of India (RBI) के सख्त नियमों के अनुसार, बैंक लॉकर देने के लिए किसी भी ग्राहक को भारी-भरकम FD या बीमा पॉलिसी खरीदने के लिए मजबूर करना पूरी तरह से गैरकानूनी (Illegal and Restrictive Practice) है।
अगर कोई बैंक मैनेजर आपके साथ ऐसी ब्लैकमेलिंग करता है, तो उसे सिर्फ RBI के सर्कुलर वाला एक ड्राफ्ट लेटर थमा दीजिए (जिसे मैंने नीचे दिया है)। मैनेजर अगले ही दिन आपको इज्जत के साथ लॉकर की चाबी सौंप देगा। आइए समझते हैं आपके कानूनी अधिकार क्या हैं और बैंक वालों की इस चाल को कैसे तोड़ना है।
Quick Investment Specs (एक नज़र में ज़रूरी जानकारी)
बैंक क्या कहते हैं और असल RBI का नियम क्या है, आइए इसे इस टेबल से समझते हैं:
| नियम / कंडीशन | बैंक मैनेजर का दावा (Bank’s Trap) | असली RBI नियम (Real RBI Rules) |
| लॉकर के लिए FD (Fixed Deposit) | “कम से कम 2 से 5 लाख रुपये की FD करनी होगी।” | गैरकानूनी! बैंक सिर्फ 3 साल के लॉकर किराये + ब्रेक-ओपन चार्ज (approx. ₹1000) जितनी FD मांग सकता है। |
| पुराने/रेगुलर ग्राहकों के लिए FD | “नियम सबके लिए बराबर हैं।” | जिनका अकाउंट अच्छे से मेंटेन है, उनसे बैंक FD मांग ही नहीं सकता। |
| इंश्योरेंस / ULIP बेचना | “लॉकर चाहिए तो ये पॉलिसी लेनी पड़ेगी।” | सख्त मनाही! इसे मिस-सेलिंग और ब्लैकमेलिंग माना जाता है। |
| लॉकर में चोरी/आग लगने पर | “बैंक की कोई जिम्मेदारी नहीं है।” | बैंक की जिम्मेदारी लॉकर के सालाना किराये के 100 गुना (100x) तक तय की गई है। |
| वेटिंग लिस्ट की जानकारी | “वेटिंग लिस्ट बहुत लंबी है, आप लिस्ट नहीं देख सकते।” | बैंक को ब्रांच में लॉकर का वेटिंग रजिस्टर पारदर्शी तरीके से दिखाना अनिवार्य है। |
The Power of Compounding / Tax Trap (FD के जाल में आपका भारी नुकसान)
अब आप सोचेंगे कि “चलो यार, पैसा तो मेरे ही नाम पर FD में रहेगा, बैंक को 5 लाख की FD दे ही देते हैं।” यहीं आप सबसे बड़ी वित्तीय गलती करते हैं। बैंक मैनेजर अपना टारगेट पूरा करने के लिए आपके पैसों पर ग्रहण लगा देता है।
मान लीजिए आपने मजबूरी में 5 लाख रुपये की FD 10 साल के लिए कर दी।
बैंक आपको FD पर औसतन 6.5% का ब्याज देगा। 10 साल बाद आपका पैसा लगभग 9.4 लाख रुपये होगा।
अब इसमें से इन्फ्लेशन (महंगाई दर 6%) और टैक्स (Income Tax) घटा दें, तो आपकी असली कमाई ज़ीरो (0) है!
वही अगर आप इस ब्लैकमेलिंग का शिकार होने से बच जाते, और उसी 5 लाख रुपये को एक अच्छे Index Mutual Fund (SIP या Lumpsum) में डालते, जहाँ औसतन 12% का रिटर्न मिलता है।
तो 10 साल में यह पैसा 15.5 लाख रुपये से ज्यादा बन जाता!
यानी मैनेजर के एक झूठ की वजह से आपने सीधे-सीधे 6 लाख रुपये का नुकसान झेल लिया। चक्रवृद्धि ब्याज (Power of Compounding) का फायदा बैंक उठा रहा है, आप नहीं!
Government Rules & Hidden Clauses (सरकारी नियम और बैंक की छिपी हुई शर्तें)
अगर आपको अपने अधिकारों की सही जानकारी है, तो कोई भी एजेंट या बैंकर आपको बेवकूफ नहीं बना सकता। RBI ने 18 अगस्त 2021 को एक मास्टर सर्कुलर (DOR.LEG.REC/40/09.07.005/2021-22) जारी किया था। आइए इसके सबसे अहम क्लॉज समझते हैं:
- सिर्फ 3 साल का किराया (The 3-Year Rent Rule): RBI साफ कहता है कि बैंक अगर चाहे तो नए ग्राहक से सिक्योरिटी के तौर पर सिर्फ इतनी FD मांग सकता है जो 3 साल के लॉकर किराये और लॉकर को तोड़ने के खर्च (Break-open charges) को कवर कर सके।
- उदाहरण: अगर आपके लॉकर का सालाना किराया ₹2000 है, तो बैंक आपसे अधिकतम ₹6000 (3 साल का किराया) + ₹1000 (ब्रेक ओपन चार्ज) = ₹7000 की FD की ही मांग कर सकता है। 5 लाख की FD मांगना सरासर अपराध है।
- रेगुलर ग्राहकों के लिए नो FD (No FD for Active Customers): अगर आपका उसी बैंक में सेविंग अकाउंट (Savings Account) है और आप उसमें ठीक-ठाक बैलेंस मेंटेन करते हैं, तो बैंक आपसे वह 3 साल वाली FD भी नहीं मांग सकता।
- 100 गुना मुवावजा (100x Liability Clause): पहले बैंक कह देते थे कि लॉकर में रखे सामान से हमारा कोई लेना-देना नहीं। लेकिन अब RBI के नए नियम के तहत, अगर बैंक की गलती (जैसे आग, चोरी, डकैती या बैंक कर्मचारी का फ्रॉड) से आपका नुकसान होता है, तो बैंक को आपके लॉकर के सालाना किराये का 100 गुना पैसा चुकाना होगा।
- लॉकर तोड़ने का नियम (Locker Break Open): अगर आपने लगातार 3 साल तक लॉकर का किराया नहीं दिया, तो बैंक को अधिकार है कि वह सही नोटिस देकर आपका लॉकर तोड़ सकता है।
Required Documents (ज़रूरी कागज़ात)
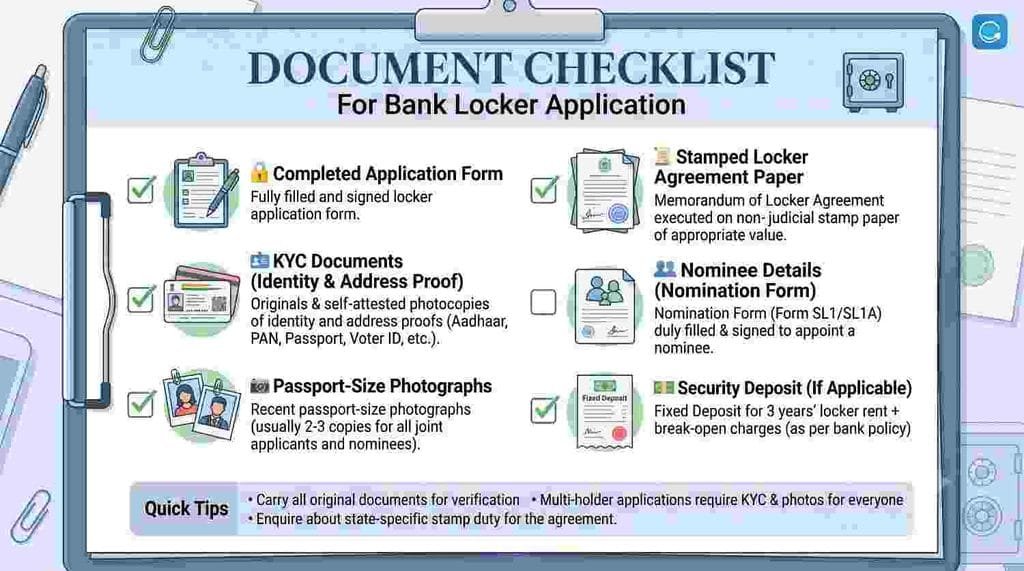
लॉकर अलॉटमेंट के लिए जब भी अप्लाई करें, तो ये डाक्यूमेंट्स तैयार रखें:
- KYC Documents: आधार कार्ड और पैन कार्ड (PAN Card)।
- फोटोग्राफ: 2 से 3 पासपोर्ट साइज़ फोटो।
- लॉकर एग्रीमेंट स्टाम्प पेपर: बैंक आपको IBA (Indian Banks’ Association) का मॉडल एग्रीमेंट देगा जिसे स्टाम्प पेपर पर साइन करना होता है।
- सेविंग अकाउंट (Savings Account): उसी बैंक में एक एक्टिव खाता होना चाहिए, जिससे लॉकर का किराया हर साल ऑटो-डेबिट (Auto-debit) हो सके।
Copy-Paste Financial Draft Box (बैंक शिकायत का 100% सही फॉर्मेट)
अगर बैंक मैनेजर 5 लाख की FD या कोई पॉलिसी लेने का दबाव डाले, तो उससे बहस न करें। बस एक सादे कागज़ पर (या ईमेल के ज़रिये) नीचे दिया गया यह लेटर प्रिंट करके उसे थमा दें। इसमें RBI सर्कुलर का ज़िक्र है, जिसे पढ़ते ही मैनेजर को समझ आ जाएगा कि वह किसी आम आदमी से नहीं, बल्कि एक जागरूक ग्राहक से बात कर रहा है।
To,
The Branch Manager,
[बैंक का नाम डालें, उदा: State Bank of India],
[ब्रांच का नाम/पता डालें]

Date: [आज की तारीख डालें]

Subject: Request for allotment of Safe Deposit Locker without coercive cross-selling of irrelevant Fixed Deposits/Insurance Products.

Reference: RBI Master Circular No. DOR.LEG.REC/40/09.07.005/2021-22 dated August 18, 2021.

Dear Sir/Madam,

I have been maintaining a Savings/Current Account (A/c No: [अपना अकाउंट नंबर डालें]) with your esteemed branch. I am writing to officially request the allotment of a Safe Deposit Locker (Size: Small/Medium).

During my verbal discussion with the branch staff, I was informed that I must mandatorily open a High-Value Fixed Deposit of Rs. [मैनेजर ने जितनी FD मांगी, वो रकम लिखें] or purchase a Life Insurance Policy to get the locker allotted.

I would like to bring to your kind attention the RBI Circular referenced above, which strictly prohibits banks from linking locker allotments to the placement of fixed deposits beyond what is specifically permitted (i.e., merely covering 3 years of locker rent plus break-open charges). The circular clearly states that demanding high-value FDs or packaging insurance policies is a "Restrictive Practice". Furthermore, existing customers with satisfactory operative accounts are exempt even from this basic Term Deposit rule.

Therefore, I request you to:
1. Allot the locker strictly as per the official waitlist without imposing any illegal FD or Insurance conditions.
2. Provide me with a written acknowledgment of this application and my official waitlist number.
3. If my request is denied due to the non-fulfillment of the illegal FD condition, kindly provide the denial and the exact reason IN WRITING.

If I do not receive a satisfactory response within 7 working days, or if I am forced into coercive cross-selling, I will be compelled to escalate this grievance officially to the Banking Ombudsman (RBI CMS Portal) with a copy of this letter, and to the Nodal Grievance Officer of the bank.

I look forward to your prompt and lawful cooperation.

Yours faithfully,

Signature: ___________________
Name: [आपका नाम]
Mobile: [आपका मोबाइल नंबर]
Email: [आपकी ईमेल आईडी]
Step-by-Step Online Process (शिकायत दर्ज़ करने का स्टेप-बाय-स्टेप तरीका)
अगर लेटर देने के बाद भी बैंक मैनेजर अकड़ दिखाता है, तो सीधे RBI के लोकपाल (Banking Ombudsman) के पास ऑनलाइन शिकायत दर्ज़ करें। यह प्रक्रिया 100% मुफ़्त और बेहद असरदार है:
- RBI CMS पोर्टल पर जाएं: अपने मोबाइल या लैपटॉप पर सीधे cms.rbi.org.in ओपन करें।
- File a Complaint: होमपेज पर “File a Complaint” वाले बटन पर क्लिक करें।
- कैप्चा भरें: स्क्रीन पर दिख रहे अक्षरों (Captcha) को टाइप करके आगे बढ़ें।
- डिटेल्स दर्ज करें: अपना नाम, मोबाइल नंबर और ईमेल आईडी डालें।
- बैंक चुनें: जिस बैंक और ब्रांच के खिलाफ शिकायत है, उसका नाम सेलेक्ट करें।
- शिकायत की कैटेगरी (Category): “Mis-selling / Restrictive Practices / Refusal to provide service” वाली केटेगरी का चुनाव करें।
- डिटेल्स लिखें: बॉक्स में लिखें कि मैनेजर RBI के नियम DOR.LEG.REC/40/09.07.005/2021-22 का उल्लंघन कर रहा है और जबरन FD मांग रहा है।
- लेटर अटैच करें: ऊपर जो ड्राफ्ट लेटर आपने बैंक को दिया था, उसकी फोटो खींचकर या PDF बनाकर यहाँ अपलोड (Attach) कर दें।
- सबमिट (Submit): फॉर्म सबमिट करें। आपको एक ट्रैकिंग नंबर मिल जाएगा।कुछ ही दिनों में बैंक के हेड ऑफिस से मैनेजर को डांट पड़ेगी और आपको खुद मैनेजर का कॉल आएगा कि “सर, आपका लॉकर रेडी है!”
Bank/Agent Traps & Solutions (बैंक एजेंट्स के फ्रॉड से कैसे बचें?)
आजकल बैंक सिर्फ बैंक नहीं रहे, वे इंश्योरेंस और म्यूच्यूअल फंड बेचने की दुकान बन गए हैं।
मैनेजर आपको ULIP (Unit Linked Insurance Plan) या Endowment Policy चिपकाने की पूरी कोशिश करेगा।
वो कहेगा कि “सर FD मत करिये, ये पॉलिसी ले लीजिये, इसमें टैक्स भी बचेगा और लॉकर भी मिल जायेगा।”
Pro-Tip (याद रखें): बैंक द्वारा बेची जाने वाली इन पॉलिसियों में बैंक एजेंट को पहले साल के प्रीमियम का 20% से 35% तक का भारी कमीशन (Hidden Charges) मिलता है। यह पैसा आपकी जेब से कटता है। कभी भी लॉकर, लोन या क्रेडिट कार्ड के लालच में बैंक से इन्वेस्टमेंट प्रोडक्ट न खरीदें।
अगर आपको सच में निवेश करना है, तो खुद रिसर्च करके ‘Direct Mutual Funds’ में निवेश करें जहाँ कोई एजेंट कमीशन नहीं होता।
पर्सनल फाइनेंस, टैक्स सेविंग और रिटायरमेंट प्लानिंग से जुड़ी ऐसी ही सीक्रेट जानकारी के लिए Sarkari Resultine पर विज़िट करें।
Wealth Expert’s Secret Tips (वेल्थ एक्सपर्ट के सीक्रेट टिप्स – करोड़पति कैसे बनें)
मैं अपने दशकों के अनुभव से आपको 3 सबसे पावरफुल सीक्रेट्स बता रहा हूँ, जो आपकी वित्तीय जिंदगी बदल देंगे:
- सीक्रेट 1: लिक्विडिटी का ध्यान रखें: लॉकर में कभी भी कैश या करेंसी नोट न रखें। RBI के नियमों के अनुसार लॉकर में रखा कैश लीगल नहीं माना जाता और चोरी/आग लगने पर बैंक कैश का कोई मुआवजा नहीं देता।
- सीक्रेट 2: ‘Either or Survivor’ मोड: हमेशा लॉकर को अपनी पत्नी या बच्चों के साथ ‘जॉइंट’ (Joint) मोड में खुलवाएं और ऑपरेटिंग इंस्ट्रक्शन ‘Either or Survivor’ रखें। इससे अगर भगवान न करे आपको कुछ हो जाए, तो आपके परिवार को लॉकर एक्सेस करने के लिए कोर्ट-कचहरी और वकीलों (Succession Certificate) के चक्कर नहीं काटने पड़ेंगे।
- सीक्रेट 3: असली पैसा इक्विटी में बनाएं: जो 2 से 5 लाख रुपये बैंक आपसे FD में लॉक करवाना चाहता था, उसे बचाइये। उस पैसे को 3 अलग-अलग फ्लेक्सी कैप (Flexi Cap Mutual Funds) में लगा दें। लम्बे समय में शेयर बाजार की ताकत (Compounding) आपको 12-15% का रिटर्न देगी जो FD से दोगुना है।
Important Official Websites (ज़रूरी सरकारी वेबसाइट्स और उनके काम)
अपने हकों की लड़ाई लड़ने के लिए इन वेबसाइट्स को हमेशा सेव करके रखें:
- RBI Complaint Portal (CMS):https://cms.rbi.org.in
- काम: किसी भी बैंक, NBFC या डिजिटल पेमेंट ऐप की शिकायत सीधे रिज़र्व बैंक के लोकपाल (Ombudsman) से करने के लिए।
- Reserve Bank of India (RBI):https://www.rbi.org.in
- काम: बैंकिंग नियमों, सर्कुलर और नए बदलावों की 100% सही और आधिकारिक जानकारी के लिए।
- Income Tax Portal:https://www.incometax.gov.in
- काम: अपना ITR फाइल करने और 80C जैसी टैक्स छूट क्लेम करने के लिए।
Top 5 FAQs (निवेशकों द्वारा अक्सर पूछे जाने वाले 5 सवाल)
1. क्या लॉकर लेने के लिए उसी बैंक में अकाउंट होना ज़रूरी है?
हाँ, ज़्यादातर बैंक यह शर्त रखते हैं कि आपके पास उनका सेविंग या करंट अकाउंट होना चाहिए, ताकि लॉकर का सालाना किराया आसानी से ऑटो-डेबिट किया जा सके।
2. अगर मैंने 3 साल से लॉकर का किराया नहीं दिया तो क्या होगा?
RBI के नियम के मुताबिक, अगर ग्राहक लगातार 3 साल तक किराया नहीं चुकाता है, तो बैंक को कानूनी नोटिस भेजने के बाद आपका लॉकर तोड़कर सामान निकालने का पूरा अधिकार है।
3. क्या मुझे अपने लॉकर में रखे सामान का बीमा (Insurance) करवाना चाहिए?
बिल्कुल! बैंक को यह नहीं पता होता कि आपने लॉकर में क्या रखा है। बैंक का मुवावजा सिर्फ किराये का 100 गुना होता है। अपने महंगे गहनों की सुरक्षा के लिए आपको किसी जनरल इंश्योरेंस कंपनी से अलग से ‘Jewellery Insurance’ लेना चाहिए।
4. क्या बैंक मुझसे लॉकर अलॉटमेंट के समय 3 साल से ज़्यादा की FD मांग सकता है?
नहीं। RBI सर्कुलर DOR.LEG.REC/40/09.07.005/2021-22 के तहत 3 साल के किराये और ब्रेक ओपन चार्ज से एक भी रुपया ज़्यादा की FD मांगना गैरकानूनी है।
5. अगर लॉकर 7 साल तक ऑपरेट न किया जाए, तो क्या होगा?
अगर आप लॉकर का किराया नियमित रूप से दे रहे हैं, लेकिन 7 साल तक आपने उसे एक बार भी खोला नहीं है, तो बैंक आपके नॉमिनी को बुलाकर या पारदर्शी तरीके से लॉकर का सामान ट्रांसफर या डिस्पोज़ कर सकता है। इसलिए साल में कम से कम एक बार अपना लॉकर ज़रूर ऑपरेट करें।
चलते-चलते एक बात हमेशा याद रखें: आपका पैसा आपकी मेहनत की कमाई है। किसी भी बैंक एजेंट या मैनेजर के प्रेशर में आकर ऐसे निवेश न करें जिनकी आपको ज़रूरत नहीं है। जागरूक बनें और अपने अधिकारों का इस्तेमाल करें!