Credit Card Settlement Harassment: रिकवरी एजेंट की गुंडागर्दी का पक्का इलाज
Credit Card Settlement Harassment आज के समय में मिडिल क्लास की सबसे बड़ी परेशानी बन चुका है।
क्या आपने अपना क्रेडिट कार्ड बिल सेटल कर लिया है, लेकिन फिर भी बैंक के रिकवरी एजेंट (Recovery Agents) घर आकर या फोन पर आपको परेशान कर रहे हैं?
एक एक्स-बैंक मैनेजर होने के नाते मैंने सालों तक बैंकिंग सिस्टम की कमियों को करीब से देखा है।
अक्सर बैंक अपना एनपीए (NPA) या डूबा हुआ पैसा रिकवरी एजेंसियों को कौड़ियों के भाव बेच देते हैं।
इसके बाद शुरू होता है रिकवरी एजेंट्स का टॉर्चर, जो आपको सेटलमेंट लेटर होने के बावजूद डराते-धमकाते हैं।
लेकिन आपको डरने की बिल्कुल ज़रूरत नहीं है, क्योंकि रिज़र्व बैंक ऑफ़ इंडिया (RBI) ने ग्राहकों को कुछ ऐसे अचूक कानूनी अधिकार दिए हैं, जिनसे आप इन एजेंट्स को सीधा जेल भिजवा सकते हैं।
आज मैं आपके साथ कुछ ऐसे सीक्रेट टिप्स और एक पक्का Legal Notice Draft शेयर करूंगा, जिससे बैंक के मैनेजर की भी नींद उड़ जाएगी।
एक नज़र में ज़रूरी जानकारी (Credit Card Settlement Rules)
Google पर कई आधी-अधूरी जानकारियां हैं, लेकिन यहाँ टेबल में आपको असली नियम मिलेंगे:
| समस्या (Problem) | समाधान (Solution) | कानूनी अधिकार (Law/Rule) | शिकायत कहाँ करें? | CIBIL रिस्क |
| सेटलमेंट के बाद एजेंट का घर आना | लीगल नोटिस भेजें | RBI Fair Practices Code | Banking Ombudsman | नहीं है |
| फोन पर गाली-गलौज या धमकी | कॉल रिकॉर्ड करें | IPC Section 504 / 506 | नज़दीकी पुलिस स्टेशन | नहीं है |
| फेक सेटलमेंट का शक होना | बैंक से NDC मांगें | Banking Regulations | Nodal Officer (Bank) | बहुत ज्यादा |
| रात में फोन करके परेशान करना | सख्त मना करें | RBI Circular (Aug 2022) | RBI CMS Portal | नहीं है |
| एजेंट का आई-डी कार्ड न दिखाना | घर में न घुसने दें | DRA Certification Rule | Consumer Court | नहीं है |
सेटलमेंट का असली सच और सिबिल स्कोर का गणित (The Hidden Trap)
क्रेडिट कार्ड का बकाया न चुका पाने पर बैंक आपको ‘Settlement’ का ऑफर देते हैं।
एजेंट आपको बोलता है कि सर 1 लाख का बिल है, आप 40 हज़ार देकर खाता बंद कर लीजिए।
यहाँ सबसे बड़ा धोखा होता है, क्योंकि ‘सेटलमेंट’ (Settlement) और ‘खाता बंद होना’ (Closure) दोनों अलग-अलग चीज़ें हैं।
जब आप सेटलमेंट करते हैं, तो बैंक आपके CIBIL स्कोर में “Settled” लिख देता है।
इसका मतलब है कि आपने बैंक को पूरा पैसा नहीं दिया, जिससे आपका सिबिल स्कोर तुरंत 75 से 100 पॉइंट नीचे गिर जाता है।
अगले 7 सालों तक आपको कोई भी नया लोन या क्रेडिट कार्ड मिलने में बहुत परेशानी होती है।
सबसे बड़ी दिक्कत तब आती है जब बैंक के सिस्टम में सेटलमेंट अपडेट होने में 30 से 60 दिन लग जाते हैं, और इस बीच थर्ड-पार्टी रिकवरी एजेंट अपना कमीशन बनाने के लिए आपको परेशान करते रहते हैं।
सरकारी नियम और बैंक की छिपी हुई शर्तें (RBI Guidelines 2024)
रिकवरी एजेंट्स कोई पुलिस या सरकारी अधिकारी नहीं होते हैं, वो सिर्फ एक प्राइवेट एजेंसी के कर्मचारी होते हैं।
अगर कोई रिकवरी एजेंट सेटलमेंट के बाद भी आपको परेशान कर रहा है, तो आपको ये RBI के नियम पता होने चाहिए:
- समय की पाबंदी: RBI के अगस्त 2022 के सर्कुलर के अनुसार, रिकवरी एजेंट आपको सुबह 8 बजे से पहले और शाम 7 बजे के बाद न तो कॉल कर सकता है और न ही घर आ सकता है।
- पहचान पत्र अनिवार्य: किसी भी एजेंट के पास इंडियन इंस्टीट्यूट ऑफ बैंकिंग एंड फाइनेंस (IIBF) का DRA (Debt Recovery Agent) सर्टिफिकेट होना ज़रूरी है। आप उनसे उनका आईडी कार्ड मांग सकते हैं।
- प्राइवेसी का अधिकार: रिकवरी एजेंट आपके पड़ोसियों, रिश्तेदारों या आपके ऑफिस में बॉस को कॉल करके आपको बदनाम नहीं कर सकता। यह आपकी निजता (Privacy) का उल्लंघन है।
- गाली-गलौज पर सीधी जेल: अगर कोई एजेंट आपसे बदतमीज़ी करता है या धमकी देता है, तो आप उसके खिलाफ आईपीसी (IPC) की धारा 503 (धमकी) और 504 (शांति भंग करने के इरादे से अपमान) के तहत सीधा पुलिस केस कर सकते हैं।
- Advance Notice ज़रूरी: बैंक या रिकवरी एजेंसी आपके घर आने से पहले आपको एक लीगल नोटिस भेजने के लिए बाध्य है। कोई भी अचानक आपके घर में नहीं घुस सकता।
ज़रूरी कागज़ात (Required Documents for Complaint)
रिकवरी एजेंट को भगाने और बैंक पर केस करने के लिए आपके पास ये डॉक्यूमेंट्स होने चाहिए:
- सेटलमेंट लेटर (Settlement Letter): जो बैंक के आधिकारिक ईमेल से आया हो।
- नो ड्यूज़ सर्टिफिकेट (NDC – No Dues Certificate): पेमेंट के बाद बैंक से लिया गया शून्य बकाया का प्रमाण।
- पेमेंट की रसीद: वह बैंक स्टेटमेंट जिसमें सेटलमेंट अमाउंट कटने की एंट्री हो।
- सबूत (Evidence): रिकवरी एजेंट के साथ हुई कॉल रिकॉर्डिंग, व्हाट्सएप चैट के स्क्रीनशॉट या घर आए एजेंट की वीडियो।
- पुलिस शिकायत: अगर एजेंट ने हाथापाई की है, तो पुलिस स्टेशन में दर्ज कराई गई NC (Non-Cognizable Report) की कॉपी।
[H2] Copy-Paste Financial Draft Box (बैंक शिकायत / लीगल नोटिस का 100% सही फॉर्मेट)
अगर सेटलमेंट के बाद भी एजेंट परेशान कर रहा है, तो बैंक के नोडल ऑफिसर (Nodal Officer) को यह सख्त लीगल ड्राफ्ट ईमेल करें।
इसे आप रजिस्टर्ड पोस्ट (Registered Post) के ज़रिए भी बैंक के हेड ऑफिस भेज सकते हैं।
To,
The Nodal Officer / Branch Manager,
[बैंक का नाम, उदा: HDFC Bank Ltd.]
[बैंक के हेड ऑफिस / ब्रांच का पूरा पता]

Subject: STRICT LEGAL NOTICE FOR MENTAL HARASSMENT BY RECOVERY AGENTS DESPITE FULL SETTLEMENT OF CREDIT CARD NO. [क्रेडिट कार्ड के आखिरी 4 अंक]

Respected Sir/Madam,

I am writing this formal grievance to bring to your attention the extreme mental harassment and illegal intimidation I am facing from your recovery agents, despite having fully settled my credit card account.

My Credit Card details are as follows:
- Name on Card: [आपका पूरा नाम]
- Card Number (Last 4 digits): [क्रेडिट कार्ड के आखिरी 4 अंक]
- Registered Mobile Number: [आपका मोबाइल नंबर]

I had accepted the settlement offer provided by your bank on [सेटलमेंट की तारीख]. As per the agreement, I successfully paid the final settlement amount of Rs. [चुकाई गई रकम] on [पेमेंट की तारीख]. I also hold the official Settlement Letter and the transaction receipt for the same.

However, despite full compliance from my end, your recovery agents/third-party collection agencies are continuously calling me, visiting my residence, and using abusive/threatening language. This is a direct violation of the RBI Circular on Outsourcing of Financial Services and the Fair Practices Code.

Please consider this letter as a final warning. I strictly demand the following actions within 72 working hours:
1. Immediately stop all recovery calls and visits to my residence or workplace.
2. Update my account status to "Settled" in your internal systems and report the correct status to CIBIL/Experian.
3. Issue a formal "No Dues Certificate (NDC)" to my registered email address.
4. Take strict disciplinary action against the recovery agency assigned to my profile.

If the harassment does not stop immediately, I will be forced to:
- File a formal complaint against [बैंक का नाम] on the RBI Banking Ombudsman (CMS Portal).
- Lodge an FIR with the local Police under IPC Sections 503, 504, and 506 for criminal intimidation and mental agony.
- Drag the bank to the Consumer Disputes Redressal Commission for heavy compensation.

I have attached the settlement letter, payment proof, and call recordings as evidence. I expect a prompt written resolution.

Yours faithfully,

[आपका हस्ताक्षर (अगर प्रिंट कर रहे हैं)]
[आपका नाम]
[आपका पूरा पता]
[दिनांक]

Attachments:
1. Copy of Settlement Letter
2. Proof of Payment (Bank Statement)
![Never pay cash to credit card recovery agents]](https://sarkariresultine.com/wp-content/uploads/2026/10/f9d4b924-08de-4e75-935e-3758d8fae89f-50kb.jpeg "Credit Card Settlement Harassment Complain: रिकवरी एजेंट्स को भेजें जेल! 3")
ऑनलाइन शिकायत दर्ज़ करने का स्टेप-बाय-स्टेप तरीका (Step-by-Step Online Process)
बैंक मैनेजर भी कभी-कभी जानबूझकर कोई एक्शन नहीं लेते।
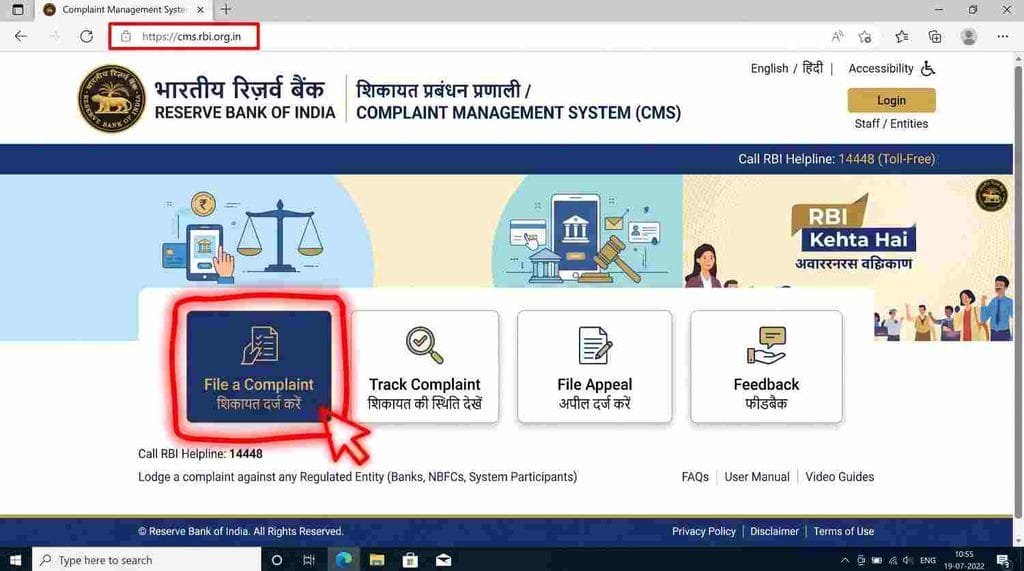
ऐसे में रिज़र्व बैंक (RBI) का चाबुक ही काम आता है। अगर ऊपर दिए गए ईमेल का 30 दिन तक कोई जवाब न आए, तो सीधे RBI में शिकायत करें।
- वेबसाइट पर जाएं: सबसे पहले RBI के Complaint Management System (CMS) पोर्टल पर जाएं। (https://cms.rbi.org.in/)
- File a Complaint: होमपेज पर “File a Complaint” बटन पर क्लिक करें।
- कैप्चा भरें: स्क्रीन पर दिखने वाले कैप्चा (Captcha) को भरकर सबमिट करें।
- अपनी डिटेल्स डालें: अपना नाम, मोबाइल नंबर डालकर OTP से वेरिफाई करें।
- बैंक चुनें: ड्रॉपडाउन मेन्यू से उस बैंक का नाम चुनें जिसने आपको क्रेडिट कार्ड दिया था (जैसे SBI, ICICI, HDFC)।
- शिकायत की कैटेगरी: यहाँ “Credit Cards” चुनें और सब-कैटेगरी में “Harassment by Recovery Agents” का विकल्प सिलेक्ट करें।
- डिटेल्स लिखें: बॉक्स में बताएं कि सेटलमेंट के बाद भी आपको कैसे परेशान किया जा रहा है (आप ऊपर दिए गए ड्राफ्ट की लाइनें इस्तेमाल कर सकते हैं)।
- डॉक्यूमेंट अपलोड: सेटलमेंट लेटर, बैंक की पासबुक की फोटो और अगर कोई कॉल रिकॉर्डिंग है, तो उसे अपलोड करें।
- सबमिट करें: फॉर्म सबमिट करते ही आपके मोबाइल पर एक Complaint Number (Docket Number) आ जाएगा।
RBI की सख्ती इतनी ज्यादा है कि शिकायत दर्ज़ होने के 15 दिन के अंदर बैंक का बड़ा अधिकारी खुद आपको कॉल करके माफी मांगेगा और मामला रफा-दफा करेगा।
बैंक एजेंट्स के फ्रॉड से कैसे बचें? (Bank/Agent Traps & Solutions)
बैंक एजेंट अपना कमीशन बनाने के लिए ग्राहकों को बहुत बुरी तरह फंसाते हैं।
सबसे बड़ा फ्रॉड ‘फेक सेटलमेंट’ (Fake Settlement) का होता है।
एजेंट आपको व्हाट्सएप पर एक लेटर भेजता है और कहता है कि मेरे दिए गए लिंक पर पेमेंट कर दो, मैं खाता बंद करवा दूंगा।
आप पैसा दे देते हैं और बाद में पता चलता है कि वो पैसा बैंक में गया ही नहीं!
हमेशा याद रखें, सेटलमेंट लेटर हमेशा बैंक की ऑफिशियल ईमेल आईडी (जैसे @hdfcbank.com, @sbicard.com) से ही आना चाहिए, न कि किसी जीमेल (Gmail) या याहू आईडी से।
दूसरी बात, कभी भी रिकवरी एजेंट को नकद (Cash) पैसा न दें।
हमेशा पेमेंट अपने क्रेडिट कार्ड नंबर को पेयी (Payee) बनाकर बैंक के आधिकारिक ऐप, नेट बैंकिंग या NEFT के ज़रिए ही करें।
पर्सनल फाइनेंस, टैक्स सेविंग और रिटायरमेंट प्लानिंग से जुड़ी ऐसी ही सीक्रेट जानकारी के लिए Sarkari Resultine पर विज़िट करें।
वेल्थ एक्सपर्ट के सीक्रेट टिप्स – करोड़पति कैसे बनें (Wealth Expert’s Secret Tips)
कर्ज़ के जाल से बाहर निकलना ही अमीर बनने की पहली सीढ़ी है।
- Pro-Tip 1 (सिबिल स्कोर बचाएं): अगर मुमकिन हो, तो सेटलमेंट की जगह बैंक से उस बकाया राशि को Personal Loan या EMI में कन्वर्ट करने को कहें। इससे आपका सिबिल स्कोर (CIBIL Score) 7 साल के लिए खराब होने से बच जाएगा।
- Pro-Tip 2 (इमरजेंसी फंड बनाएं): अपनी सैलरी का 20% हिस्सा हमेशा लिक्विड म्यूचुअल फंड (Liquid Mutual Funds) या FD में रखें, ताकि नौकरी जाने पर कभी क्रेडिट कार्ड सेटलमेंट की नौबत ही न आए।
- Pro-Tip 3 (रिकॉर्ड मेंटेन करें): जब तक आपके हाथ में “No Dues Certificate (NDC)” न आ जाए, तब तक बैंक के साथ हुए हर ईमेल और ट्रांजेक्शन का प्रिंटआउट फाइल में संभाल कर रखें। सिस्टम ग्लिच के कारण बैंक 2 साल बाद भी दोबारा नोटिस भेज सकते हैं।
ज़रूरी सरकारी वेबसाइट्स और उनके काम (Important Official Websites)
धोखेबाजों से बचने के लिए हमेशा सही सरकारी वेबसाइट्स का इस्तेमाल करें:
- RBI CMS Portal (cms.rbi.org.in): बैंकों और रिकवरी एजेंट्स की मनमानी के खिलाफ ऑनलाइन शिकायत (Banking Ombudsman) दर्ज़ करने के लिए।
- National Consumer Helpline (consumerhelpline.gov.in): अगर बैंक आपको खराब सर्विस दे रहा है, तो कंज्यूमर कोर्ट में ऑनलाइन केस करने के लिए।
- CIBIL Official (cibil.com): साल में एक बार अपनी क्रेडिट रिपोर्ट फ्री में चेक करने के लिए, ताकि पता चले कि बैंक ने सेटलमेंट अपडेट किया है या नहीं।
निवेशकों द्वारा अक्सर पूछे जाने वाले 5 सवाल (Top 5 FAQs)
1. क्या रिकवरी एजेंट मुझे गिरफ्तार करवा सकता है?
बिल्कुल नहीं। क्रेडिट कार्ड का बकाया एक ‘सिविल मामला’ (Civil Case) है, कोई क्रिमिनल ऑफेंस नहीं। पुलिस या रिकवरी एजेंट आपको गिरफ्तार नहीं कर सकते।
2. सेटलमेंट (Settlement) और क्लोजर (Closure) में क्या अंतर है?
क्लोजर का मतलब है कि आपने बैंक को पूरा मूलधन, ब्याज और पेनाल्टी चुका दी है (यह सिबिल के लिए अच्छा है)। सेटलमेंट का मतलब है कि आपने बैंक से डिस्काउंट मांगा है और कम पैसा चुकाया है (यह सिबिल को बर्बाद कर देता है)।
3. क्या मैं रिकवरी एजेंट की कॉल रिकॉर्ड कर सकता हूँ?
जी हाँ, 100% कर सकते हैं। यह आपका कानूनी अधिकार है। कॉल पर दी गई गाली या धमकी सबसे बड़ा सबूत (Evidence) बनती है।
4. क्रेडिट कार्ड सेटलमेंट का दाग सिबिल स्कोर से कब तक हटता है?
सेटलमेंट की एंट्री आपके सिबिल रिकॉर्ड में पूरे 7 साल तक रहती है। इस दौरान आपको नया क्रेडिट कार्ड या होम लोन मिलने में भारी दिक्कतों का सामना करना पड़ सकता है।
5. अगर मैं सेटलमेंट का अमाउंट देने से मना कर दूँ तो क्या होगा?
अगर आपने सेटलमेंट लेटर साइन कर लिया है और फिर पैसा नहीं देते, तो बैंक उस एग्रीमेंट को रद्द कर देगा। उसके बाद आपकी कुल बकाया राशि पर दोबारा से भारी भरकम ब्याज और पेनाल्टी (Interest + Late Fees) लगनी शुरू हो जाएगी।
एक बात हमेशा याद रखें, अपने हकों के लिए आवाज़ उठाना ज़रूरी है। बैंक की गलती पर उन्हें लीगल नोटिस भेजने से कभी मत घबराएं।