Bank Hidden Charges Refund लेना हर उस आम आदमी का हक़ है, जिसका खून-पसीने का पैसा बैंक बिना बताए काट लेता है। आप सुबह उठते हैं और मोबाइल पर मैसेज आता है कि बैंक ने आपके खाते से ₹200 या ₹500 काट लिए हैं।
ज़्यादातर लोग इसे अपनी किस्मत मानकर भूल जाते हैं या कस्टमर केयर पर लड़कर थक जाते हैं। आपको लगता है कि बैंक का सिस्टम कभी गलत नहीं हो सकता, लेकिन यहीं आप सबसे बड़ी गलती करते हैं।
एक पूर्व बैंक मैनेजर और वेल्थ एडवाइज़र होने के नाते, मैंने अंदर से देखा है कि कैसे बैंक हर साल करोड़ों रुपये सिर्फ “हिडन चार्जेज” के नाम पर कमाते हैं। बैंक आपको जानबूझकर नियमों की पूरी जानकारी नहीं देते ताकि आप क्लेम ना कर सकें।
आज मैं आपको RBI के वो सीक्रेट नियम बताऊंगा जिनसे आप अपना एक-एक रुपया ब्याज समेत वापस (Refund) मंगा सकते हैं। पैसे से पैसा बनाएं, लेकिन उससे पहले अपने मौजूदा पैसे को इन बैंक एजेंट्स और छुपे हुए चार्जेज की सेंधमारी से बचाएं।
एक नज़र में ज़रूरी जानकारी (Quick Banking Specs)
नीचे दी गई टेबल में आप देख सकते हैं कि बैंक कौन से मुख्य चार्जेज काटते हैं और उन पर रिफंड का क्या नियम है। इसे ध्यान से पढ़ें क्योंकि यह आपका पैसा बचाने का पहला कदम है।
| चार्ज का प्रकार (Charge Type) | औसत कटौती (Average Deduction) | रिफंड मिलेगा या नहीं? (Refund Status) | RBI का नियम (RBI Rule) | रिस्क लेवल (Risk to your Wealth) |
| Minimum Balance Penalty | ₹100 से ₹600 (महीने/तिमाही) | हाँ (Yes) | खाते का बैलेंस माइनस (Negative) में नहीं जा सकता। | High |
| SMS Alert Charges | ₹15 से ₹25 (हर तिमाही) | हाँ (Yes) | केवल एक्चुअल इस्तेमाल पर चार्ज लगेगा, फिक्स नहीं। | Medium |
| ATM Transaction Fail Charge | ₹25 से ₹30 (प्रति फेल ट्रांजैक्शन) | हाँ (अगर बैंक की गलती है) | तकनीकी खराबी होने पर बैंक चार्ज नहीं काट सकता। | Medium |
| Debit Card AMC (Annual) | ₹200 से ₹1000 (सालाना) | शर्तों के साथ | बिना कार्ड चालू किए चार्ज काटना गलत है। | High |
| Auto-Debit (NACH) Bounce | ₹250 से ₹750 (प्रति बाउंस) | हाँ (अगर गलती आपकी नहीं) | बैंक बिना पूर्व सूचना के मनमाने चार्ज नहीं लगा सकते। | Very High |
चक्रवृद्धि ब्याज का जादू या हिडन चार्ज का जाल
ज्यादातर लोग सोचते हैं कि 200-400 रुपये कटने से क्या ही फर्क पड़ता है। बैंक इसी मानसिकता का फायदा उठाते हैं और आपके खाते में “हिडन चार्जेज” का जाल बिछाते हैं।
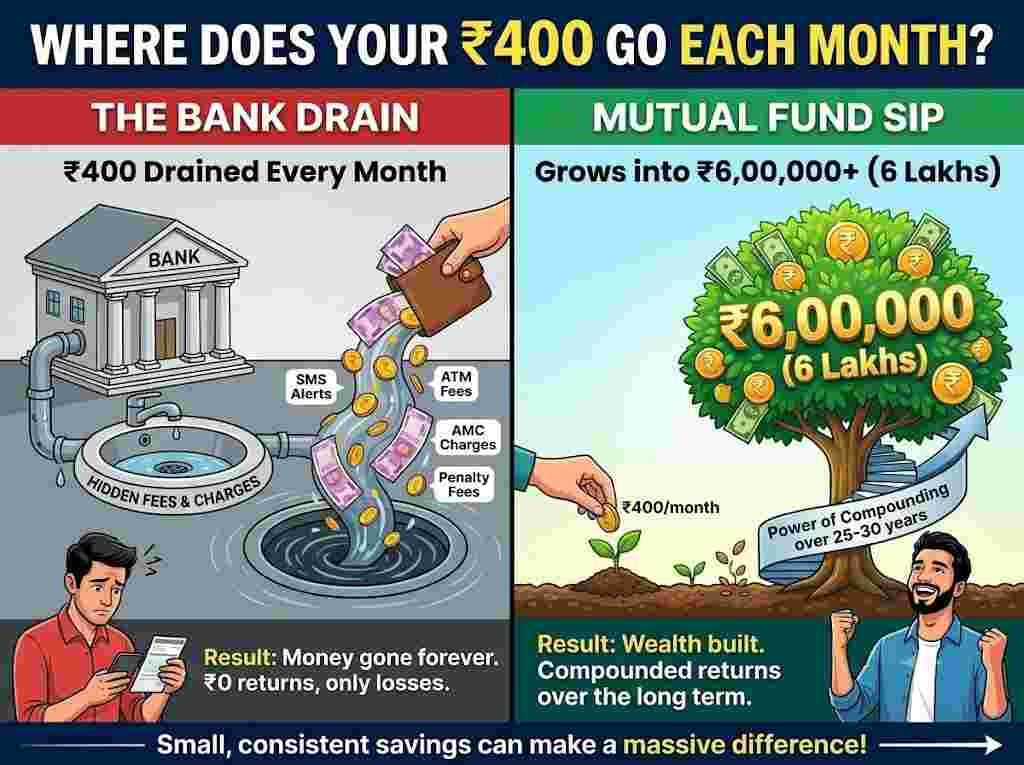
मान लीजिए आपका बैंक आपसे ATM, SMS, और मिनिमम बैलेंस के नाम पर हर महीने ₹400 काट रहा है।
अगर आप इस पैसे को वापस मंगाना सीख जाएं और इसे हर महीने एक अच्छी म्यूचुअल फंड SIP में डालें, तो चक्रवृद्धि ब्याज का जादू देखिए। ₹400 प्रति महीने का निवेश, 15% सालाना रिटर्न के हिसाब से, 20 सालों में लगभग ₹6,07,000 (छह लाख सात हज़ार रुपये) बन जाएगा [1]!
आप अनजाने में बैंक को अपना भविष्य और टैक्स का भारी नुकसान दे रहे हैं। अमीर लोग अपने एक-एक रुपये का हिसाब रखते हैं और उन्हें 15% से 20% तक ग्रो करते हैं।
यही वजह है कि यह 400 रुपया सिर्फ एक छोटा चार्ज नहीं है, यह आपके भविष्य के 6 लाख रुपये की चोरी है।
सरकारी नियम और बैंक की छिपी हुई शर्तें
बैंक हमेशा आपको डराते हैं कि यह सिस्टम का चार्ज है और इसे कोई नहीं हटा सकता। लेकिन भारतीय रिज़र्व बैंक (RBI) के कुछ बेहद सख्त नियम हैं जो सीधे ग्राहक (Customer) की रक्षा करते हैं।
सबसे पहला नियम है Minimum Balance के जुर्माने का। RBI की Master Circular के मुताबिक, बैंक मिनिमम बैलेंस के नाम पर पेनाल्टी लगाकर आपके खाते को माइनस (Negative Balance) में नहीं धकेल सकते।
अगर आपके खाते में 50 रुपये बचे हैं और बैंक का चार्ज 200 रुपये है, तो बैंक आपका बैलेंस -150 नहीं कर सकता। अगर आपके खाते में ऐसा हुआ है, तो यह 100% गैरकानूनी है।
SMS Charges को लेकर RBI ने साफ कहा है कि बैंक केवल “Actual Usage” (असली इस्तेमाल) के आधार पर चार्ज ले सकते हैं, न कि हर ग्राहक से 15-20 रुपये का फिक्स चार्ज। मैंडेटरी अलर्ट्स (जैसे OTP या फ्रॉड अलर्ट) के लिए ग्राहकों से अलग से SMS चार्ज वसूलना सरासर गलत है।
ATM से जुड़ी एक छुपी हुई शर्त यह है कि अगर आप पैसे निकालने गए और मशीन में कैश नहीं है या तकनीकी खराबी है, तो वह ट्रांजैक्शन आपकी “फ्री लिमिट” में नहीं गिना जाएगा। अगर इसके बावजूद बैंक ने पैसे काटे हैं, तो वे आपको रिफंड देने के लिए बाध्य हैं।
एक बात हमेशा याद रखें (Pro-Tip): बैंक का कस्टमर केयर अक्सर आपको गोल-गोल घुमाएगा, इसलिए कभी भी फोन पर बात खत्म न करें; हमेशा लिखित (Email) में शिकायत दर्ज़ करें।
ज़रूरी कागज़ात (Required Documents)
बैंक से रिफंड लेने या RBI Ombudsman में शिकायत करने से पहले आपको कुछ ज़रूरी हथियार (दस्तावेज़) अपने पास तैयार रखने होंगे।
- Bank Account Statement: वह स्टेटमेंट (PDF) डाउनलोड करें जिसमें कटे हुए चार्ज की एंट्री साफ-साफ दिख रही हो। उस एंट्री को हाईलाइट (Highlight) कर लें।
- Branch/Nodal Officer Complaint Copy: बैंक को की गई पहली ईमेल या लिखित शिकायत की कॉपी (जिसपर रिसीविंग की मुहर हो या ईमेल का स्क्रीनशॉट हो)।
- Cancelled Cheque या Passbook की फोटो: आपके अकाउंट डिटेल्स को वेरीफाई करने के लिए।
- PAN Card / Aadhar Card: आपकी KYC और पहचान साबित करने के लिए।
- No Reply Proof: अगर बैंक ने 30 दिनों तक आपकी शिकायत का कोई जवाब नहीं दिया है, तो वह सबूत (यह सबसे अहम है)।
Copy-Paste Financial Draft Box (बैंक शिकायत / फॉर्म का 100% सही फॉर्मेट)
शिकायत दर्ज़ करने का सबसे बड़ा नियम यह है कि आपको सबसे पहले अपने बैंक के “प्रिंसिपल नोडल ऑफिसर (Principal Nodal Officer)” को ईमेल करना होता है। आप सीधे RBI के पास नहीं जा सकते।
आपकी सुविधा के लिए, मैंने एक बेहद मज़बूत और कानूनी ड्राफ्ट तैयार किया है। इसे कॉपी करें, अपनी डिटेल्स भरें और अपने बैंक को ईमेल कर दें।
To,
The Branch Manager / Principal Nodal Officer,
[बैंक का नाम, जैसे: State Bank of India / HDFC Bank],
[बैंक ब्रांच का पता या ईमेल आईडी]

Subject: Request for Immediate Refund of Unauthorised Deductions/Hidden Charges as per RBI Guidelines.

Respected Sir/Madam,

I, [आपका नाम], am holding a savings bank account [Account Number: अपना अकाउंट नंबर लिखें] in your esteemed bank at the [ब्रांच का नाम] branch.

I am writing to lodge a formal complaint regarding arbitrary and unauthorized deductions made from my account. On [तारीख लिखें, जैसे: 15-Oct-2026], a sum of Rs. [कटी हुई रकम, जैसे: 450/-] was deducted under the narrative "[पासबुक में लिखा मैसेज टाइप करें, जैसे: SMS Alert/Minimum Balance Penalty/Debit Card AMC]".

I would like to bring to your attention that:
1. RBI guidelines strictly state that a savings account balance cannot be pushed into negative due to non-maintenance of minimum balance penalties.
2. SMS charges must be levied strictly on an 'actual usage' basis, and mandatory regulatory SMS alerts cannot be separately charged.
3. No prior explicit consent or clear intimation was provided to me before levying these exorbitant charges.

This deduction is a direct violation of the RBI Master Circular on Customer Protection and Fair Practices Code. I request you to reverse this transaction and refund the amount of Rs. [कटी हुई रकम] to my account within 7 working days.

If this grievance is not resolved favorably within 30 days, I will be compelled to escalate this matter to the RBI Ombudsman under the Reserve Bank - Integrated Ombudsman Scheme (RB-IOS) through the CMS portal.

Enclosed:
1. Highlighted Account Statement.
2. Copy of PAN/Aadhar for KYC verification.

Yours faithfully,
[आपका नाम]
[आपका मोबाइल नंबर]
[आपका रजिस्टर्ड ईमेल आईडी]
ऑनलाइन अप्लाई या शिकायत दर्ज़ करने का स्टेप-बाय-स्टेप तरीका
अगर आपने ऊपर दिया गया ईमेल बैंक को भेज दिया है और 30 दिन बीत जाने के बाद भी बैंक ने आपका पैसा वापस (Refund) नहीं किया है, तो अब असली पावर का इस्तेमाल करने का समय आ गया है।
अब हम सीधा रिज़र्व बैंक (RBI) के दरवाज़े पर दस्तक देंगे। इस ऑनलाइन तरीके से आपका पैसा बैंक के गले से बाहर निकलेगा।
- 30 दिन का इंतज़ार: अपनी पहली शिकायत के बाद पूरे 30 दिन का इंतज़ार करें। अगर बैंक आपकी शिकायत को रिजेक्ट (Reject) कर देता है या कोई जवाब नहीं देता, तभी अगले स्टेप पर जाएं।
- RBI CMS पोर्टल खोलें: अपने ब्राउज़र में सीधा
[https://cms.rbi.org.in](https://cms.rbi.org.in)टाइप करें। यह RBI का आधिकारिक Complaint Management System है। - ‘File a Complaint’ पर क्लिक करें: होमपेज पर आपको यह ऑप्शन साफ़ दिखेगा। इसके बाद कैप्चा (Captcha) डालें और अपना रजिस्टर्ड मोबाइल नंबर भरें।
- OTP वेरिफिकेशन: आपके नंबर पर एक OTP आएगा। इसे डालकर पोर्टल में लॉगिन करें। (ध्यान रहे, पोर्टल में केवल 3 मिनट का OTP समय होता है)।
- बैंक और शिकायत चुनें: ड्रॉपडाउन मेन्यू से अपने बैंक का नाम चुनें। शिकायत की कैटेगरी में “Account Charges” या “Levy of Charges without prior notice” को सेलेक्ट करें।
- डिटेल्स और सबूत भरें: फॉर्म में अपने बैंक अकाउंट का नंबर, कटी हुई रकम, और ट्रांजैक्शन की तारीख सही-सही डालें।
- दस्तावेज़ अपलोड करें: जो पीडीएफ या ईमेल आपने बैंक को भेजा था, उसकी कॉपी और पासबुक का स्टेटमेंट पोर्टल पर अपलोड करें। (ध्यान दें: फाइल साइज़ 10MB से कम होना चाहिए)।
- CRN सुरक्षित रखें: फॉर्म सबमिट करते ही आपको मोबाइल पर एक Complaint Registration Number (CRN) मिलेगा। इसे डायरी में लिख लें क्योंकि इसी से आप अपना रिफंड स्टेटस ट्रैक करेंगे।
![RBI Ombudsman Complaint Online Process CMS Portal]](https://sarkariresultine.com/wp-content/uploads/2026/10/da363dc1-037a-4909-b8e5-993fb66392d2-50kb-1.jpeg "Bank Hidden Charges Refund: बैंक की चोरी पकड़ी गई! 100% पैसा वापस (RBI Alert) 3")
बैंक एजेंट्स के फ्रॉड से कैसे बचें?
बैंक एजेंट की चाल समझना बहुत ज़रूरी है क्योंकि वे आपका पैसा काटने के बाद आपको डराने की कोशिश करते हैं। जब आप रिफंड मांगने जाते हैं, तो वे कहेंगे कि “सर, सिस्टम जनरेटेड चार्ज है, वापस नहीं हो सकता।”
यह बिल्कुल झूठ है। बैंक का ब्रांच मैनेजर अपनी पावर से किसी भी गलत चार्ज को रिवर्स (Reverse) कर सकता है। अगर वे मना करें, तो उन्हें सीधे “RBI Ombudsman” का नाम लें, उनका रवैया तुरंत बदल जाएगा।
कई बार ये बैंक एजेंट्स आपको यह कहकर उल्लू बनाते हैं कि आपका चार्ज माफ हो जाएगा अगर आप बैंक की कोई इंश्योरेंस पॉलिसी (ULIP) या क्रेडिट कार्ड ले लें। कभी भी इस जाल में न फंसें।
वे आपकी ही जेब से पैसा निकालकर आपको खराब रिटर्न वाली पॉलिसी चिपका रहे होते हैं। हमेशा अपनी चेकबुक और डेबिट कार्ड को सुरक्षित रखें और बिना पढ़े किसी भी इलेक्ट्रॉनिक मैंडेट (e-Mandate) या NACH फॉर्म पर साइन न करें।
अगर आपके पास कई सारे बैंक खाते हैं जिनका आप इस्तेमाल नहीं करते, तो उन्हें तुरंत बंद करवा दें। ऐसे “डोरमेंट (Dormant)” खातों पर ही सबसे ज़्यादा हिडन चार्जेज का जुर्माना लगता है।
वेल्थ एक्सपर्ट के सीक्रेट टिप्स – करोड़पति कैसे बनें
आपने अपना बैंक का कटा हुआ पैसा वापस ले लिया, यह एक बड़ी जीत है। लेकिन असली वेल्थ क्रिएशन (Wealth Creation) तब होती है जब आप इस बचे हुए पैसे को काम पर लगाते हैं।
पहला सीक्रेट: बैंक में रखे फालतू पैसे पर “ऑटो-स्वीप (Auto-Sweep / Sweep-in FD)” की सुविधा चालू करवाएं। इससे आपके सेविंग्स अकाउंट के पैसे पर आम ब्याज के बजाय FD का ज़्यादा ब्याज (लगभग 7%) मिलेगा, और आप जब चाहें पैसा निकाल भी सकते हैं।
दूसरा सीक्रेट: अगर आपने बैंक के हिडन चार्जेज बंद करवाकर हर महीने ₹500 बचा लिए हैं, तो उस ₹500 को “डायरेक्ट प्लान (Direct Plan)” म्यूचुअल फंड में “Step-up SIP” के ज़रिए निवेश करना शुरू करें।
डायरेक्ट प्लान में बैंक या एजेंट का कोई कमीशन नहीं कटता, जिससे आपको “रेगुलर प्लान (Regular Plan)” के मुकाबले लंबी अवधि में लाखों रुपये का ज़्यादा फायदा होता है।
पर्सनल फाइनेंस, टैक्स सेविंग और रिटायरमेंट प्लानिंग से जुड़ी ऐसी ही सीक्रेट जानकारी के लिए Sarkari Resultine पर विज़िट करें।
एक बात हमेशा याद रखें (Pro-Tip): हर साल अपने इन्वेस्टमेंट (जैसे PPF, NPS, SIP) को अपनी इनकम बढ़ने के साथ कम से कम 10% बढ़ाएं (Step-up करें)। यही वो तरीका है जिससे आम नौकरीपेशा लोग बिना टैक्स का भारी नुकसान सहे शांति से करोड़पति बनते हैं।
ज़रूरी सरकारी वेबसाइट्स और उनके काम
आपकी मदद के लिए मैंने सभी आधिकारिक वेबसाइट्स की एक लिस्ट तैयार की है। कभी भी किसी थर्ड-पार्टी या प्राइवेट पोर्टल पर अपनी बैंकिंग डिटेल्स न डालें।
- RBI Official Website (rbi.org.in): यहाँ आप रिज़र्व बैंक के सभी असली सर्कुलर और मास्टर डायरेक्शन (जैसे कस्टमर सर्विस रूल्स) को पढ़ सकते हैं।
- RBI CMS Portal (cms.rbi.org.in): यह वह असली जगह है जहाँ आपको बैंक, NBFC या पेमेंट वॉलेट के खिलाफ अपनी ऑनलाइन शिकायत दर्ज़ करनी है।
- Income Tax India (incometax.gov.in): टैक्स सेविंग रूल्स (जैसे 80C) को वैलिडेट करने और अपनी ITR रिटर्न फाइल करने के लिए।
- EPFO Portal (epfindia.gov.in): अगर भविष्य निधि (EPF) से जुड़ा कोई काम या शिकायत है, तो इस साइट का उपयोग करें।
यह भी पढ़ें: [ Bank Locker RBI Rules Hindi: मैनेजर 5 लाख की FD मांगे तो ये ड्राफ्ट दें! (RBI Alert)]
निवेशकों द्वारा अक्सर पूछे जाने वाले 5 सवाल
1. क्या बैंक SMS अलर्ट के लिए हर महीने पैसे काट सकता है?
नहीं। RBI के 2026 के नए दिशानिर्देशों के अनुसार, बैंक फिक्स SMS चार्ज नहीं ले सकते। मैंडेटरी सिक्योरिटी SMS मुफ्त होने चाहिए, और बाकी चार्जेज “एक्चुअल यूसेज” पर आधारित होने चाहिए।
2. मेरा बैंक बैलेंस मिनिमम बैलेंस पेनाल्टी की वजह से माइनस (-) में चला गया है, क्या करूँ?
यह RBI के नियमों का सीधा उल्लंघन है। बैंक मिनिमम बैलेंस के जुर्माने से आपका बैलेंस नेगेटिव नहीं कर सकता। तुरंत ऊपर दिया गया ड्राफ्ट इस्तेमाल कर शिकायत दर्ज़ करें।
3. बैंक के नोडल ऑफिसर को शिकायत कैसे भेजें?
आप अपने बैंक की ऑफिशियल वेबसाइट पर “Grievance Redressal” सेक्शन में जाएं। वहां आपको प्रिंसिपल नोडल ऑफिसर (PNO) की ईमेल आईडी मिलेगी। उसी पर अपना ड्राफ्ट भेजें।
4. RBI Ombudsman में शिकायत करने की फीस कितनी है?
यह पूरी तरह से मुफ्त है! RBI CMS पोर्टल पर शिकायत दर्ज़ करने या केस लड़ने के लिए आपको किसी एजेंट या वकील को एक भी रुपया देने की ज़रूरत नहीं है।
5. अगर बैंक ने मेरा एटीएम कार्ड भेजा ही नहीं, फिर भी सालाना चार्ज काट लिया?
यह अनुचित व्यवहार है। जब तक कार्ड एक्टिवेट (Activate) नहीं होता या आपने उसकी सर्विस इस्तेमाल नहीं की है, बैंक आपको AMC (Annual Maintenance Charge) के लिए बाध्य नहीं कर सकता। आप इसका रिफंड क्लेम कर सकते हैं।