
रेस्टोरेंट या क्लाउड किचन में आग लगना या गैस सिलेंडर फटना एक भयानक सपना है, लेकिन सही Restaurant Public Liability Insurance Claim प्रोसेस की जानकारी आपको दिवालिया होने से बचा सकती है। एक पूर्व फूड सेफ्टी ऑफिसर (FSO) और प्रैक्टिसिंग C.A. के तौर पर मैंने कई रेस्टोरेंट मालिकों को एक छोटी सी गलती के कारण लाखों रुपये का नुकसान झेलते देखा है।
जब आपकी दुकान में आग लगती है, तो नुकसान सिर्फ आपका नहीं होता, बल्कि ग्राहकों, कर्मचारियों और आस-पास की दुकानों का भी होता है। ऐसे में ‘पब्लिक लायबिलिटी इंश्योरेंस’ (Public Liability Insurance) वह ढाल है, जो थर्ड-पार्टी (Third-Party) के नुकसान की भरपाई करता है।
अगर आपके रेस्टोरेंट में कमर्शियल गैस सिलेंडर (Commercial LPG) फटता है, तो ऑयल मार्केटिंग कंपनियों (IOCL, BPCL, HPCL) की तरफ से भी एक इन-बिल्ट इंश्योरेंस कवर मिलता है। इस आर्टिकल में हम उसी क्लेम को हासिल करने का 100% प्रैक्टिकल तरीका और लीगल ड्राफ्ट शेयर कर रहे हैं।
Quick Specs (एक नज़र में ज़रूरी जानकारी: Restaurant Public Liability Insurance Claim)
यहाँ रेस्टोरेंट इंश्योरेंस और गैस सिलेंडर ब्लास्ट क्लेम से जुड़े नियम एक नज़र में दिए गए हैं:
| पॉलिसी / डॉक्यूमेंट का नाम | जारी करने वाला विभाग / कंपनी | प्रीमियम / फीस | वैधता (Validity) | क्लेम कवर / पेनाल्टी |
| Public Liability Insurance | प्राइवेट या सरकारी बीमा कंपनी (Non-Industrial) | ₹2,000 – ₹5,000 सालाना (रिस्क के अनुसार) | 1 वर्ष (हर साल रिन्यूअल) | ₹10 लाख से ₹1 करोड़ तक (थर्ड पार्टी डैमेज) |
| OMC LPG Blast Insurance | ऑयल मार्केटिंग कंपनियां (IOCL/HPCL/BPCL) | फ्री (कमर्शियल सिलेंडर की खरीद पर इन-बिल्ट) | जब तक सिलेंडर वैध है | ₹10 लाख/व्यक्ति (मृत्यु), ₹30 लाख (इलाज) |
| Fire Safety NOC | स्थानीय नगर निगम / फायर ब्रिगेड विभाग | राज्य के अनुसार अलग-अलग | 1 से 3 वर्ष | NOC न होने पर क्लेम 100% रिजेक्ट, भारी जुर्माना |
| FSSAI License/Registration | फूड सेफ्टी एंड स्टैंडर्ड अथॉरिटी ऑफ इंडिया | ₹100 से ₹7500 सालाना | 1 से 5 वर्ष | ₹5 लाख तक पेनाल्टी, सीलिंग की कार्रवाई |
Business Importance (बिज़नेस में इसकी असली अहमियत क्या है?)
ज़्यादातर रेस्टोरेंट मालिक इंटीरियर और मार्केटिंग पर लाखों खर्च करते हैं, लेकिन ₹3,000 की पब्लिक लायबिलिटी पॉलिसी लेने से कतराते हैं। यह एक बहुत बड़ी बिज़नेस मिस्टेक है।
अगर आपके किचन में सिलेंडर फटने से बगल वाली दुकान जल गई या किसी ग्राहक को चोट लग गई, तो सारा कानूनी और आर्थिक बोझ आप पर आएगा। सिविल कोर्ट आप पर लाखों का मुआवज़ा थोप सकता है, जिससे आपका पूरा बिज़नेस रातों-रात बंद हो सकता है।
![Restaurant Public Liability Insurance Claim Coverage Details]](https://sarkariresultine.com/wp-content/uploads/2026/08/Gemini_Generated_Image_tm0vrttm0vrttm0-60kb-1024x558.jpeg)
पब्लिक लायबिलिटी इंश्योरेंस आपको इसी थर्ड-पार्टी लीगल क्लेम से बचाता है। साथ ही, जब Swiggy या Zomato जैसे प्लेटफॉर्म बड़े क्लाउड किचन के साथ कॉन्ट्रैक्ट करते हैं, तो वे अक्सर इस इंश्योरेंस की मांग करते हैं।
Government Rules & Legal Actions (सरकारी नियम और कानूनी पेनाल्टी)
भारत में “Public Liability Insurance Act, 1991” के तहत खतरनाक केमिकल्स और गैस इस्तेमाल करने वाले बिज़नेस को थर्ड-पार्टी कवर लेना ज़रूरी होता है। हालाँकि छोटे रेस्टोरेंट इसके सीधे दायरे में नहीं आते, लेकिन FSSAI के Schedule 4 के तहत फायर सेफ्टी के सख्त नियम लागू होते हैं।
अगर आप इंडियन ऑयल, भारत गैस या एचपी (HP) का कमर्शियल ब्लू सिलेंडर इस्तेमाल कर रहे हैं, तो आपको OMC (Oil Marketing Companies) की तरफ से एक मास्टर पॉलिसी का कवर अपने आप मिल जाता है। इस पॉलिसी के तहत अगर गैस रिसाव से आग लगती है, तो मृत्यु पर ₹10 लाख प्रति व्यक्ति और इलाज के लिए अधिकतम ₹30 लाख तक का क्लेम मिलता है।
लेकिन ध्यान रहे, अगर जांच में पता चला कि आप कमर्शियल काम के लिए घरेलू (लाल) सिलेंडर का इस्तेमाल कर रहे थे, तो आपका सारा क्लेम रिजेक्ट कर दिया जाएगा। इसके अलावा, फायर ब्रिगेड और पुलिस आपके खिलाफ IPC की धाराओं के तहत लापरवाही का क्रिमिनल केस भी दर्ज कर सकती है।
Required Documents (ज़रूरी कागज़ात की लिस्ट)
क्लेम पास कराने के लिए सर्वेक्षक (Surveyor) को एक पूरी फाइल बनाकर देनी होती है। इन कागज़ात के बिना कोई भी इंश्योरेंस कंपनी आपको एक रुपया नहीं देगी:
- F.I.R. की कॉपी: पुलिस स्टेशन में दर्ज की गई घटना की पहली सूचना रिपोर्ट।
- फायर ब्रिगेड की रिपोर्ट: आग बुझाने आए फायर विभाग का आधिकारिक पंचनामा और कारण बताने वाली रिपोर्ट।
- वैध कमर्शियल सिलेंडर की रसीद (Cash Memo): गैस एजेंसी से खरीदा गया ब्लू सिलेंडर का पक्का बिल (यह सबसे अहम है)।
- वैध FSSAI और ट्रेड लाइसेंस: यह साबित करने के लिए कि आपका रेस्टोरेंट कानूनी रूप से चल रहा था।
- मेडिकल और डेथ सर्टिफिकेट: अगर किसी ग्राहक या थर्ड-पार्टी को चोट आई है या मृत्यु हुई है, तो अस्पताल के बिल और पोस्टमार्टम रिपोर्ट।
- प्रॉपर्टी डैमेज का एस्टीमेट: सीए या सर्टिफाइड इंजीनियर द्वारा बनाया गया नुकसान का पक्का ब्यौरा।
- CCTV फुटेज और तस्वीरें: घटना के तुरंत बाद की तस्वीरें, जिसमें जला हुआ सिलेंडर साफ दिख रहा हो।
- मालिक का पहचान पत्र: प्रोपराइटर या कंपनी डायरेक्टर का
[पहचान पत्र / ID Proof]और बैंक डिटेल्स।
लोकल बिज़नेस, फूड लाइसेंस और एग्रीमेंट्स से जुड़ी ऐसी ही प्रैक्टिकल जानकारी के लिए Sarkari Resultine पर विज़िट करें।
Copy-Paste Draft Box (लीगल ड्राफ्ट / क्लेम इंटिमेशन का 100% सही फॉर्मेट)
घटना के तुरंत बाद (24 से 48 घंटे के भीतर) अपनी गैस एजेंसी और इंश्योरेंस कंपनी को लिखित सूचना (Intimation) देना कानूनी रूप से अनिवार्य है। दुकानदार अक्सर फोन पर बात करके सोचते हैं कि काम हो गया, जो कि सबसे बड़ी गलती है।
नीचे दिया गया ड्राफ्ट आप सीधे अपने लेटरहेड पर कॉपी-पेस्ट करके संबंधित गैस एजेंसी और बीमा कंपनी को ईमेल या स्पीड पोस्ट कर सकते हैं।
To,
The Branch Manager / Distributor,
[गैस एजेंसी या इंश्योरेंस कंपनी का नाम]
[एजेंसी/ब्रांच का पूरा पता]

Subject: Official Intimation of Fire Accident/Cylinder Blast & Request for Public Liability Insurance Claim.

Reference:
1. Consumer/Customer No: [आपका गैस कनेक्शन नंबर / पॉलिसी नंबर]
2. FSSAI License No: [अपना 14 अंकों का FSSAI नंबर लिखें]
3. Date of Incident: [घटना की तारीख]

Respected Sir/Madam,

This is to formally intimate you that a tragic fire accident/cylinder blast occurred at our commercial premises named [रेस्टोरेंट / दुकान का नाम] located at [दुकान का पूरा पता] on [घटना की तारीख] at around [घटना का समय].

The primary cause of the fire was a sudden leakage and subsequent blast of the commercial LPG cylinder supplied by your esteemed agency (Cash Memo No: [रसीद नंबर], Dated: [रसीद की तारीख]). As a result of this incident, there has been severe damage to the third-party property and injuries to the public present nearby.

We possess a valid FSSAI license, Trade License, and Fire NOC for our commercial operations. We have already informed the local Police Station and Fire Brigade Department, and the FIR (FIR No: [FIR नंबर]) has been successfully lodged.

As we are a registered commercial consumer covered under the Public Liability Insurance Policy provided by OMCs/your insurance firm, we urgently request you to kindly register our claim and appoint a Surveyor at the earliest to assess the damages.

Please find attached the following preliminary documents for your reference:
1. Copy of the FIR & Fire Brigade Report.
2. Valid Cash Memo of the LPG Cylinder.
3. Photographs of the damaged premises.
4. Copy of FSSAI and Trade License.
5. Copy of Business [पहचान पत्र / ID Proof].

We request your prompt support in this extremely difficult time to process our rightful compensation under the Public Liability coverage.

Thanking You,

Yours Faithfully,

(Signature & Seal)
Name: [आपका नाम]
Designation: Owner / Director
Mobile No: [आपका मोबाइल नंबर]
Email ID: [आपकी ईमेल आईडी]
Step-by-Step Online Process (अप्लाई करने या जवाब भेजने का सही तरीका)
अगर आप सोच रहे हैं कि सिर्फ लेटर भेजने से पैसे मिल जाएंगे, तो आप गलत हैं। क्लेम सेटलमेंट एक लीगल प्रोसेस है जिसे स्टेप-बाय-स्टेप फॉलो करना होता है।
स्टेप 1: 24 घंटे के अंदर सूचना (Intimation)
घटना होते ही सबसे पहले पुलिस (100) और फायर ब्रिगेड (101) को बुलाएं। आग बुझने के बाद सबसे पहला काम इंश्योरेंस कंपनी के टोल-फ्री नंबर या गैस डिस्ट्रीब्यूटर को लिखित रूप (ऊपर दिए गए ड्राफ्ट से) में सूचना देना है। देरी करने पर क्लेम रिजेक्ट हो सकता है।
स्टेप 2: सर्वेक्षक (Surveyor) की विज़िट और सहयोग
बीमा कंपनी 48 घंटे के अंदर एक सर्वेक्षक (Surveyor) नियुक्त करेगी। जब तक सर्वेयर आकर मुआयना न कर ले, तब तक जली हुई जगह से कोई भी सामान न हटाएं। उन्हें पूरा सच बताएं और सीसीटीवी फुटेज सौंपें।
स्टेप 3: डैमेज एस्टीमेट और बिल सबमिट करना
सर्वेयर आपसे नुकसान की एक एस्टीमेट रिपोर्ट मांगेगा। अपने C.A. या वेंडर से कोटेशन बनवाकर दें। जो लोग घायल हुए हैं, उनके ऑरिजिनल मेडिकल बिल और थर्ड-पार्टी की प्रॉपर्टी के नुकसान का ब्यौरा फाइल में लगाकर सबमिट करें।
स्टेप 4: क्लेम अप्रूवल और डिस्चार्ज वाउचर
सारे कागज़ात सही पाए जाने पर बीमा कंपनी और OMC क्लेम पास कर देंगे। आपको एक ‘Discharge Voucher’ साइन करना होगा, जिसके बाद सारा पैसा सीधे आपके (या थर्ड-पार्टी/घायल के) बैंक अकाउंट में NEFT के ज़रिए ट्रांसफर कर दिया जाएगा।
Rejection & Solutions (क्लेम रिजेक्ट होने या सर्वेक्षक के परेशान करने पर क्या करें?)
कई बार सर्वेयर किसी छोटी सी टेक्निकल गलती का बहाना बनाकर क्लेम रिजेक्ट कर देते हैं। इसमें सबसे आम कारण होता है बिज़नेस में ‘घरेलू लाल गैस सिलेंडर’ का गैरकानूनी इस्तेमाल।
अगर सर्वेयर कहता है कि आपकी गलती (Negligence) की वजह से आग लगी है और वह क्लेम पास नहीं करेगा, तो घबराएं नहीं। आप तुरंत अपनी इंश्योरेंस कंपनी के ‘Grievance Redressal Officer’ को एक कड़क ईमेल लिख सकते हैं।
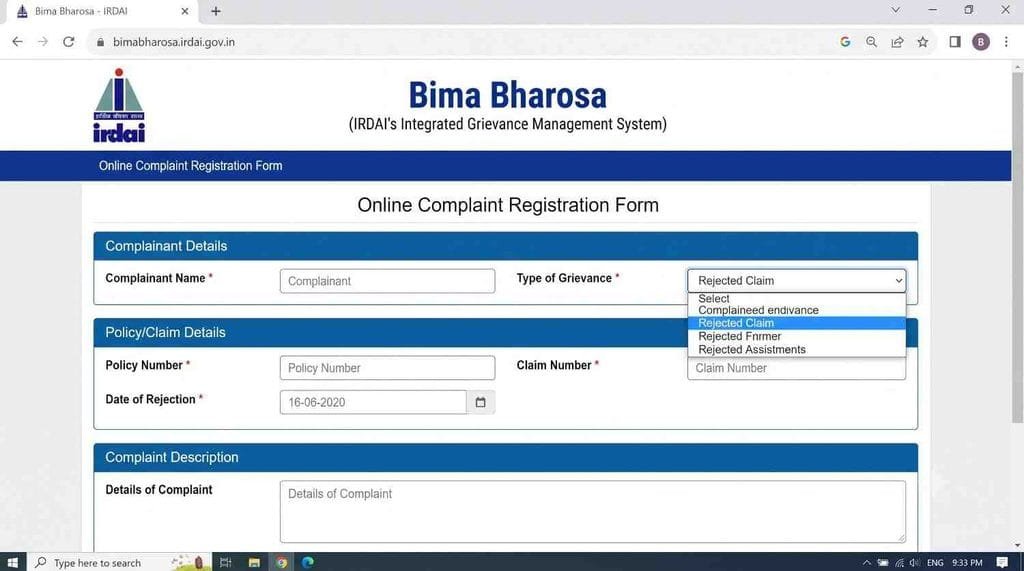
अगर कंपनी 30 दिन तक सुनवाई नहीं करती है, तो आप भारत सरकार के IRDAI (Bima Bharosa) पोर्टल पर ऑनलाइन शिकायत दर्ज कर सकते हैं। इसके अलावा ‘इंश्योरेंस ओम्बड्समैन (Insurance Ombudsman)’ के पास फ्री में केस फाइल करने का अधिकार आपके पास हमेशा होता है, जहाँ 90% मामलों में फैसला छोटे व्यापारियों के हक़ में आता है।
C.A. / Consultant’s Secret Tips (बिज़नेस एक्सपर्ट के सीक्रेट टिप्स – पैसे कैसे बचाएं)
एक अनुभवी C.A. होने के नाते, मैं आपको कुछ ऐसे सीक्रेट्स बता रहा हूँ जो कोई बीमा एजेंट आपको खुलकर नहीं बताएगा।
Pro-Tip 1: “Standard Fire & Special Perils” अलग से लें
एक बात हमेशा याद रखें, OMC द्वारा दी जाने वाली पब्लिक लायबिलिटी केवल थर्ड-पार्टी के नुकसान (जैसे ग्राहक या पड़ोसी) को कवर करती है। आपके खुद के रेस्टोरेंट के जले हुए फर्नीचर या स्टॉक के लिए आपको अलग से ‘Standard Fire and Special Perils’ पॉलिसी लेनी ही चाहिए।
Pro-Tip 2: एक्सपायरी पाइप्स का खेल
सर्वेयर सबसे पहले आपके गैस पाइप की एक्सपायरी डेट चेक करते हैं। अगर आपने ISI मार्क वाला ‘सुरक्षा होज़ (Suraksha Hose)’ इस्तेमाल नहीं किया है या वह एक्सपायर हो चुका है, तो क्लेम तुरंत रिजेक्ट हो जाएगा। हर 5 साल में अपना गैस पाइप अनिवार्य रूप से बदलें और रसीद संभाल कर रखें।
Pro-Tip 3: GST इनपुट टैक्स क्रेडिट (ITC) रिवर्सल से बचें
जब आपका माल जल जाता है, तो GST कानून (Section 17(5)(h)) के तहत आपको उस जले हुए माल पर लिया गया ITC (Input Tax Credit) वापस (Reverse) करना होता है। लेकिन इंश्योरेंस क्लेम फाइल करते समय अपने C.A. से कहकर यह टैक्स का नुकसान भी क्लेम अमाउंट में जुड़वाएं, ताकि आपको दोहरी मार न पड़े।
Top 5 FAQs (दुकानदारों द्वारा अक्सर पूछे जाने वाले 5 सवाल)
1. क्या गैस एजेंसी की पॉलिसी से मेरे खुद के रेस्टोरेंट का नुकसान कवर होगा?
नहीं। ऑयल मार्केटिंग कंपनियों (OMCs) का इन-बिल्ट पब्लिक लायबिलिटी कवर मुख्य रूप से थर्ड-पार्टी की जान-माल के नुकसान (जैसे पड़ोसी या ग्राहक) के लिए होता है। आपके अपने स्टॉक और फर्नीचर के लिए आपको अलग से कमर्शियल फायर इंश्योरेंस लेना होगा।
2. मैं क्लाउड किचन चलाता हूँ, क्या मुझे पब्लिक लायबिलिटी इंश्योरेंस की ज़रूरत है?
बिल्कुल! भले ही आपके यहाँ ग्राहक बैठकर खाना न खाते हों, लेकिन आग लगने से डिलीवरी बॉय (Swiggy/Zomato), आपके स्टाफ या आस-पास के फ्लैट्स को नुकसान पहुँच सकता है। उनके द्वारा किए गए लीगल मुकदमों से यह इंश्योरेंस आपको बचाएगा।
3. अगर मैंने फायर NOC रिन्यू नहीं कराई थी, तो क्या क्लेम मिलेगा?
यह बहुत मुश्किल है। अगर दुर्घटना के समय आपकी फायर NOC (No Objection Certificate) एक्सपायर हो चुकी थी, तो बीमा कंपनी इसे ‘संवैधानिक नियमों का उल्लंघन (Non-compliance of Statutory Provision)’ मानकर क्लेम रिजेक्ट कर सकती है। हमेशा अपने लाइसेंस अप-टू-डेट रखें।
4. क्या घरेलू लाल सिलेंडर इस्तेमाल करने पर रेस्टोरेंट में क्लेम मिलता है?
हरगिज़ नहीं। अगर आप कमर्शियल बिज़नेस (रेस्टोरेंट/ढाबा) में घरेलू (लाल रंग का) गैस सिलेंडर इस्तेमाल करते हुए पकड़े गए, तो यह गैरकानूनी है। बीमा कंपनी आपका क्लेम 100% रिजेक्ट कर देगी और आप पर क्रिमिनल केस भी हो सकता है।
5. बीमा कंपनी क्लेम देने में कितने दिन लगाती है?
अगर आपने सारे डॉक्यूमेंट (FIR, फायर रिपोर्ट, मेडिकल बिल) सही समय पर सबमिट कर दिए हैं, तो सर्वेयर की फाइनल रिपोर्ट सबमिट होने के 30 से 45 दिनों के भीतर क्लेम का पैसा NEFT के माध्यम से आपके अकाउंट में आ जाना चाहिए। देरी होने पर आप ओम्बड्समैन में शिकायत कर सकते हैं।
चलते-चलते एक ही सलाह दूंगा—बिज़नेस में रिस्क लेना अच्छा है, लेकिन बिना सेफ्टी नेट (इंश्योरेंस) के आग से खेलना समझदारी नहीं है। आज ही अपने कागज़ात चेक करें और अपने रेस्टोरेंट को सुरक्षित करें!