
अगर आप इंटरनेट पर Credit Card Chargeback Dispute Format ढूँढ रहे हैं, तो इसका सीधा मतलब है कि आपके साथ फ्रॉड हुआ है। आपके क्रेडिट कार्ड से बिना आपकी मर्ज़ी के पैसे कट गए हैं और आप बेहद परेशान हैं। सबसे पहले तो एक गहरी साँस लें और खुद को शांत करें। एक पूर्व साइबर सेल ऑफिसर होने के नाते मैं आपको यह पक्का भरोसा दिलाता हूँ कि आपका पैसा वापस आ सकता है।
बैंक वाले अक्सर आपको डराने की कोशिश करेंगे। वो कहेंगे कि “सर, OTP तो आपके फोन से गया है, इसमें हम कुछ नहीं कर सकते।” लेकिन आपको उनकी इन बातों में बिल्कुल नहीं आना है। RBI (Reserve Bank of India) और मास्टरकार्ड/वीज़ा (Mastercard/Visa) के सख्त नियम आपके पूरी तरह से पक्ष में हैं। अगर आप सही समय पर सही कानूनी भाषा का इस्तेमाल करके अपनी शिकायत दर्ज करते हैं, तो बैंक को हर हाल में आपका पैसा लौटाना होगा।
इस ब्लॉग में, मैं आपको वो सारे सीक्रेट्स और हैक्स बताऊंगा जो हम पुलिस में रहते हुए इस्तेमाल करते थे। हम जानेंगे कि बैंक मैनेजर की आनाकानी से कैसे निपटना है और पैसे वापस कैसे लाएं। साथ ही, मैंने आपके लिए एक 100% रेडीमेड लीगल ड्राफ्ट भी तैयार किया है जिसे आप सीधे कॉपी-पेस्ट कर सकते हैं।
![Credit Card Chargeback Dispute Format]](https://sarkariresultine.com/wp-content/uploads/2026/09/Gemini_Generated_Image_o0io8ho0io8ho0io-50kb-1024x558.jpeg)
Quick Action Specs (Credit Card Chargeback Dispute Format: एक नज़र में ज़रूरी जानकारी)
फ्रॉड होने के बाद समय बर्बाद करने का कोई स्कोप नहीं होता। नीचे दी गई टेबल में सबसे ज़रूरी एक्शन प्लान है, जिसे आपको तुरंत फॉलो करना है।
| फ्रॉड का प्रकार | शिकायत कहाँ करें | हेल्पलाइन नंबर | रिकवरी का समय (TAT) | ज़रूरी डॉक्यूमेंट्स |
| ऑनलाइन क्रेडिट कार्ड फ्रॉड | नेशनल साइबर क्राइम पोर्टल | 1930 (24×7) | 10 से 90 दिन | ट्रांजेक्शन SMS, कार्ड नंबर, बैंक स्टेटमेंट |
| बैंक रिफंड से मना करे | RBI लोकपाल (Ombudsman) | 14448 | 30 दिन के भीतर | बैंक का रिजेक्शन लेटर, डिस्प्यूट फॉर्म की कॉपी |
| खोया या चोरी हुआ फोन | Sanchar Saathi पोर्टल | 14422 (CEIR) | 24 घंटे में ब्लॉक | पुलिस FIR, IMEI नंबर, मोबाइल बिल |
The Golden Hour (शुरुआती 24 घंटे में क्या करें?)
साइबर क्राइम की दुनिया में फ्रॉड होने के बाद के शुरुआती 24 घंटों को “गोल्डन आवर (Golden Hour)” कहा जाता है। इस समय में लिया गया आपका हर एक एक्शन तय करेगा कि आपका पैसा वापस आएगा या साइबर ठगों के पास चला जाएगा। इसलिए पैनिक करने के बजाय तुरंत एक्शन मोड में आएं।
सबसे पहला काम, बिना एक सेकंड बर्बाद किए 1930 डायल करें। यह भारत सरकार का नेशनल साइबर क्राइम रिपोर्टिंग हेल्पलाइन नंबर है, जो सीधे आपके पैसे को चोर के अकाउंट में फ्रीज (Freeze) कर सकता है। इसके बाद तुरंत अपने बैंक के मोबाइल ऐप या नेट बैंकिंग में जाएं और अपने क्रेडिट कार्ड को स्थायी रूप से ब्लॉक (Block/Hotlist) कर दें। कस्टमर केयर को फोन मिलाने में समय बर्बाद न करें, क्योंकि वहां होल्ड पर रहने में बहुत वक्त लग सकता है।
जैसे ही कार्ड ब्लॉक हो जाए, तुरंत अपने रजिस्टर्ड ईमेल आईडी से बैंक के नोडल ऑफिसर और कस्टमर सपोर्ट को एक लिखित ईमेल भेजें। ईमेल में साफ-साफ लिखें कि “मैंने यह ट्रांजेक्शन नहीं किया है और इसे तुरंत रिवर्स किया जाए।” याद रखें, बैंक को किया गया यह पहला ईमेल ही कोर्ट और RBI लोकपाल के सामने आपका सबसे बड़ा सबूत बनेगा।
Government & RBI Rules (सरकारी नियम और RBI की पूरी जानकारी)
बैंक वाले आपको कभी भी RBI के नियमों की पूरी सच्चाई नहीं बताएंगे, क्योंकि इससे उन्हें अपनी जेब से पैसा देना पड़ता है। RBI Circular dated 6 July 2017 (RBI/2017-18/15) के अनुसार, बैंकों को ग्राहकों को ‘Zero Liability’ यानी शून्य देयता की सुरक्षा देनी ही होती है [cite: 1.1.2]। इसका सीधा मतलब यह है कि अगर फ्रॉड में आपकी कोई गलती नहीं है, तो सारा नुकसान बैंक को उठाना होगा [cite: 1.1.4]।
अगर फ्रॉड बैंक के सिस्टम की कमी से हुआ है, तो आपकी जिम्मेदारी ₹0 है, चाहे आप कभी भी शिकायत करें [cite: 1.1.1]। और अगर किसी थर्ड-पार्टी (साइबर ठग) ने फ्रॉड किया है, तो आपको 3 कार्य दिवस (Working Days) के भीतर बैंक को शिकायत करनी होगी [cite: 1.1.2]। अगर आप 3 दिन के अंदर रिपोर्ट कर देते हैं, तो भी आपका नुकसान ₹0 होगा और बैंक को 100% रिफंड देना होगा [cite: 1.1.4]। एक बात हमेशा याद रखें (Pro-Tip), बैंक को 10 वर्किंग डेज के अंदर आपके अकाउंट में ‘Provisional Credit’ (अस्थायी रिफंड) डालना ही होगा [cite: 1.1.1]।
अगर आप शिकायत करने में 4 से 7 दिन की देरी करते हैं, तो आपकी ‘Limited Liability’ (सीमित देयता) तय की जाती है [cite: 1.1.2]। इसमें आपका अधिकतम नुकसान ₹5,000 से लेकर ₹25,000 तक हो सकता है, बाकी पैसा बैंक को भरना होगा [cite: 1.1.4]। अगर आप 7 दिन के बाद शिकायत करते हैं, तो बैंक अपनी पॉलिसी के हिसाब से फैसला लेगा, जो अक्सर ग्राहक के खिलाफ जाता है [cite: 1.1.4]। इसलिए 3 दिन का रूल आपके लिए ब्रह्मास्त्र है।
इसके साथ ही Mastercard और Visa के चार्जबैक रूल्स को समझना भी बेहद ज़रूरी है। अगर इंटरनेशनल या डोमेस्टिक फ्रॉड हुआ है, तो वीज़ा और मास्टरकार्ड के नियमों के तहत ग्राहक को ट्रांजेक्शन की तारीख से 120 दिनों के भीतर चार्जबैक फाइल करने का अधिकार होता है [cite: 1.2.2]। आप बैंक को ‘Chargeback Reason Code’ देकर बता सकते हैं कि सर्विस नहीं मिली या ट्रांजेक्शन अनधिकृत (Unauthorized) था।
कानूनी रूप से खुद को मजबूत करने के लिए आपको IT Act 2000 की जानकारी भी होनी चाहिए। जब कोई साइबर ठग आपकी पहचान चुराकर कार्ड यूज़ करता है, तो उस पर Section 66C (Identity Theft) लागू होता है। और जब कोई कंप्यूटर या मोबाइल के ज़रिए धोखा देता है, तो Section 66D (Cheating by personation) का केस बनता है। अपनी पुलिस शिकायत में इन धाराओं का ज़िक्र ज़रूर करें, इससे पुलिस और बैंक दोनों दबाव में आते हैं।
Required Documents (शिकायत के साथ लगाए जाने वाले सबूत)
हवा में की गई शिकायत को बैंक मैनेजर तुरंत डस्टबिन में डाल देते हैं। इसलिए आपके पास पूरे और पक्के सबूत होने चाहिए, ताकि कोई भी आपके चार्जबैक क्लेम को रिजेक्ट न कर सके। नीचे दिए गए सभी डाक्यूमेंट्स की एक फाइल बना लें।
- क्रेडिट कार्ड स्टेटमेंट: जिस स्टेटमेंट में फ्रॉड वाला ट्रांजेक्शन दिख रहा हो, उसे हाईलाइट करके प्रिंट निकालें।
- बैंक और 1930 का SMS: फ्रॉड होते ही बैंक से जो SMS आया था और 1930 पर कॉल करने के बाद जो रेफरेंस नंबर मिला था, उनके साफ स्क्रीनशॉट।
- National Cyber Crime Portal Acknowledgement: cybercrime.gov.in से जेनरेट हुई ऑनलाइन शिकायत की फाइनल PDF कॉपी।
- Transaction Dispute Form: आपके बैंक का भरा हुआ आधिकारिक चार्जबैक/डिस्प्यूट फॉर्म।
- पहचान पत्र: आपका आधार कार्ड और पैन कार्ड (सेल्फ-अटेस्टेड यानी खुद के साइन किए हुए)।
![How to fill credit card chargeback dispute form]](https://sarkariresultine.com/wp-content/uploads/2026/09/Gemini_Generated_Image_wo646kwo646kwo64-50kb-1024x558.jpeg)
[H2] Copy-Paste Complaint Draft Box (बैंक / पुलिस शिकायत का 100% सही फॉर्मेट)
यह वो जादुई ड्राफ्ट है जिसे देखकर बैंक की लीगल टीम तुरंत समझ जाएगी कि आप कोई आम ग्राहक नहीं, बल्कि कानून जानने वाले व्यक्ति हैं। इस फॉर्मेट को कॉपी करें, अपनी डिटेल्स भरें और बैंक के ईमेल या ब्रांच मैनेजर को तुरंत सौंप दें।
Plaintext
To,
The Branch Manager / Grievance Redressal Officer,
[बैंक का नाम, जैसे- State Bank of India],
[बैंक ब्रांच का पता या ईमेल आईडी]

Subject: URGENT: Fraudulent/Unauthorized Credit Card Transaction Dispute & Claim for Zero Liability under RBI Circular (RBI/2017-18/15).

Respected Sir/Madam,

I am writing this to urgently report an unauthorized and fraudulent transaction that occurred on my Credit Card ending with [कार्ड के आखिरी 4 अंक]. I have NOT authorized, initiated, or shared any OTP/PIN for this transaction.

Below are the details of the disputed transaction:
- Credit Card Holder Name: [आपका नाम]
- Credit Card Number (Last 4 Digits): [कार्ड के आखिरी 4 अंक]
- Date & Time of Fraud: [फ्रॉड की तारीख और समय]
- Merchant Name: [जहाँ पैसे कटे, उस वेबसाइट या मर्चेंट का नाम]
- Transaction Amount: [रुपये]
- Transaction Reference Number: [ट्रांजेक्शन ID]

I have immediately blocked my credit card on [कार्ड ब्लॉक करने की तारीख] at [समय] to prevent further loss. Furthermore, I have already registered a formal complaint on the National Cyber Crime Portal (cybercrime.gov.in) via helpline 1930. My Cybercrime Complaint Reference Number is [साइबर क्राइम कंप्लेंट नंबर].

As per the RBI Master Circular DBR.No.Leg.BC.78/09.07.005/2017-18 dated July 6, 2017, regarding 'Zero Liability of Customers in Unauthorized Electronic Banking Transactions', I am reporting this fraud well within the stipulated 3 working days. Therefore, my liability for this fraudulent transaction is strictly ZERO.

Furthermore, under the Global Chargeback Rules of Mastercard/Visa, I am initiating a formal chargeback request for this unauthorized transaction.

I kindly request you to:
1. Register this as an unauthorized dispute/chargeback immediately.
2. Provide a 'Provisional Credit' to my credit card account within 10 working days, as mandated by the RBI.
3. Conduct a prompt investigation and permanently reverse the fraudulent charge.

If my claim is unnecessarily delayed or rejected without valid proof, I will be forced to escalate this matter to the RBI Banking Ombudsman (CMS Portal) and the Consumer Disputes Redressal Commission for deficiency in service.

Attached are my ID proofs, the bank statement highlighting the transaction, and the Cybercrime portal acknowledgment.

Awaiting your immediate response.

Yours faithfully,
[आपका हस्ताक्षर]
Name: [आपका नाम]
Registered Mobile Number: [आपका मोबाइल नंबर]
Registered Email ID: [आपका ईमेल आईडी]
Date: [आज की तारीख]
Step-by-Step Online Complaint Process (ऑनलाइन शिकायत दर्ज़ करने का स्टेप-बाय-स्टेप तरीका)
कई लोग साइबर कैफे के चक्कर काटते रहते हैं, जबकि आप अपने मोबाइल से ही 10 मिनट में पक्की सरकारी शिकायत दर्ज़ कर सकते हैं। बस नीचे दिए गए स्टेप्स को ध्यान से फॉलो करें ताकि पोर्टल पर कोई एरर (Error) न आए।
- सबसे पहले सरकार की आधिकारिक वेबसाइट cybercrime.gov.in पर जाएं।
- होमपेज पर ‘File a Complaint’ बटन पर क्लिक करें और ‘I Accept’ की शर्तों को मंज़ूरी दें।
- ‘Citizen Login’ का ऑप्शन चुनें, अपना राज्य (State) चुनें, मोबाइल नंबर डालें और OTP डालकर लॉगिन करें।
- डैशबोर्ड खुलने के बाद ‘Report Financial Fraud’ के विकल्प पर क्लिक करें।
- अब आपसे बैंक की डिटेल्स मांगी जाएंगी; फ्रॉड की तारीख, समय, और जिस बैंक/कार्ड से पैसे कटे हैं, उसकी पूरी जानकारी बिल्कुल सही-सही भरें।
- ‘Suspect Details’ (संदिग्ध की जानकारी) सेक्शन में अगर आपके पास फ्रॉड करने वाले का मोबाइल नंबर या कोई वेबसाइट का लिंक है, तो उसे दर्ज करें।
- अंत में, अपने बैंक स्टेटमेंट और मैसेज के स्क्रीनशॉट्स अपलोड करें और फॉर्म सबमिट कर दें, जिसके बाद आपको एक ‘Acknowledgement Number’ मिलेगा, जिसे बैंक को देना अनिवार्य है।
Bank Rejection & Solutions (अगर बैंक मैनेजर पैसे वापस करने से मना करे तो क्या करें?)
ज़्यादातर ब्रांच मैनेजर आपको टरकाने के लिए कहेंगे कि “चार्जेज रिवर्स नहीं हो सकते, पुलिस केस लड़ो।” ऐसी स्थिति में आपको बिल्कुल भी बहस नहीं करनी है, बल्कि सीधा सिस्टम का इस्तेमाल करना है। अगर आपकी ब्रांच आपकी बात नहीं सुन रही है, तो अपने बैंक के ‘Principal Nodal Officer’ (PNO) की ईमेल आईडी बैंक की वेबसाइट से निकालें और उन्हें अपनी शिकायत फॉरवर्ड कर दें।
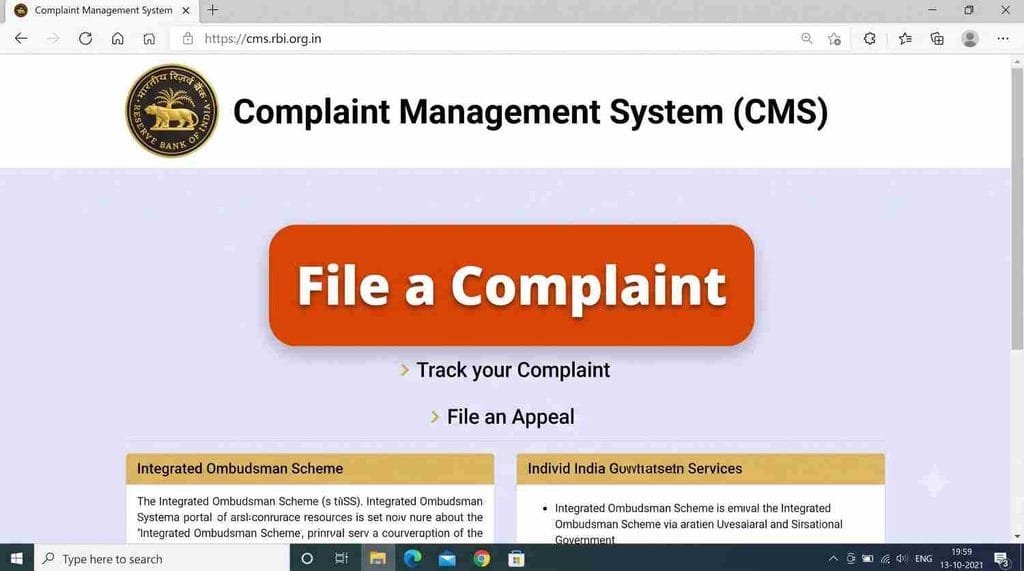
अगर 30 दिनों के भीतर बैंक का PNO भी आपकी समस्या का समाधान नहीं करता है, तो आपके पास सबसे बड़ा हथियार है RBI लोकपाल (Ombudsman) [cite: 1.1.3]। आप सीधे cms.rbi.org.in पर जाकर बैंक के खिलाफ ऑनलाइन मुकदमा ठोक सकते हैं। RBI लोकपाल के पास बैंक पर जुर्माना लगाने और आपका पूरा पैसा ब्याज सहित वापस दिलाने का कानूनी अधिकार होता है।
इसके अलावा, अगर आप चाहें तो कंज्यूमर कोर्ट (Consumer Forum) में ‘Deficiency of Service’ का केस भी फाइल कर सकते हैं [cite: 1.1.2]। अक्सर RBI लोकपाल का नोटिस मिलते ही बैंक के लीगल डिपार्टमेंट वाले खुद आपको सामने से फोन करके रिफंड की पेशकश करते हैं।
Cyber Expert’s Secret Tips (साइबर एक्सपर्ट के सीक्रेट टिप्स – भविष्य में कैसे बचें)
फ्रॉड होने के बाद पैसा वापस लाना एक लंबी कानूनी लड़ाई है, इसलिए समझदारी इसी में है कि ठगों को सेंध मारने का मौका ही न दिया जाए। एक साइबर एक्सपर्ट के तौर पर मेरी पहली सलाह यह है कि अपने क्रेडिट कार्ड के ऐप में जाकर ‘International Transactions’ को हमेशा के लिए बंद (Disable) कर दें। जब आपको ज़रूरत हो, तभी उसे चालू करें, क्योंकि सबसे ज़्यादा बिना OTP वाले फ्रॉड इंटरनेशनल वेबसाइट्स के ज़रिए ही होते हैं।
दूसरी सबसे बड़ी ट्रिक है ‘Transaction Limit’ सेट करना। अपने कार्ड की ऑनलाइन लिमिट को रोज़ाना के इस्तेमाल के हिसाब से बहुत कम (जैसे ₹2000 या ₹5000) पर सेट करके रखें। इससे अगर हैकर को आपके कार्ड की डिटेल मिल भी जाए, तो वो एक साथ बड़ी रकम नहीं उड़ा पाएगा।
तीसरा और सबसे ज़रूरी टूल है भारत सरकार का संचार साथी पोर्टल। अगर आपका मोबाइल कभी चोरी हो जाए, तो तुरंत sancharsaathi.gov.in पर जाकर अपने फोन का IMEI नंबर ब्लॉक कर दें। ऐसा करने से हैकर आपके फोन में मौजूद बैंकिंग एप्स और OTP का इस्तेमाल बिल्कुल नहीं कर पाएगा। साइबर फ्रॉड से बचाव, बैंक रिफंड और कानूनी ड्राफ्ट्स से जुड़ी ऐसी ही प्रैक्टिकल जानकारी के लिए Sarkari Resultine पर विज़िट करें।
Important Official Websites (ज़रूरी सरकारी वेबसाइट्स और उनके काम)
इंटरनेट पर हज़ारों फेक वेबसाइट्स मौजूद हैं जो मदद के नाम पर दोबारा फ्रॉड कर लेती हैं। इसलिए हमेशा सिर्फ सरकारी (gov.in या nic.in) लिंक्स पर ही भरोसा करें। नीचे सबसे ज़रूरी पोर्टल्स की सीधी लिस्ट दी गई है:
- National Cyber Crime Reporting Portal: https://cybercrime.gov.in/ – ऑनलाइन किसी भी तरह के वित्तीय या साइबर फ्रॉड की आधिकारिक FIR दर्ज़ करने के लिए।
- RBI Complaint Management System (CMS): https://cms.rbi.org.in/ – बैंक अगर पैसा वापस देने में आनाकानी करे, तो बैंक के खिलाफ RBI में शिकायत करने के लिए।
- Sanchar Saathi (CEIR Portal): https://sancharsaathi.gov.in/ – चोरी हुए या खो गए मोबाइल फोन को ब्लॉक (Block) करने और ट्रैक करने के लिए।
Top 5 FAQs (फ्रॉड के शिकार लोगों द्वारा अक्सर पूछे जाने वाले 5 सवाल)
1. चार्जबैक (Chargeback) फाइल करने की समय सीमा क्या है?
मास्टरकार्ड और वीज़ा के नियमों के अनुसार, अनधिकृत ट्रांजेक्शन के मामले में आप ट्रांजेक्शन की तारीख से 120 दिनों के भीतर चार्जबैक क्लेम फाइल कर सकते हैं [cite: 1.2.2]। हालांकि, RBI के Zero Liability नियमों का फायदा उठाने के लिए 3 कार्य दिवस के अंदर शिकायत करना सबसे अच्छा रहता है [cite: 1.1.2]।
2. अगर मैंने गलती से OTP शेयर कर दिया है, तो क्या मुझे रिफंड मिलेगा?
RBI के नियमों के अनुसार, अगर ग्राहक अपनी लापरवाही से OTP या पासवर्ड शेयर करता है, तो पूरी देयता (Liability) ग्राहक की होती है [cite: 1.1.4]। लेकिन, बैंक को सूचना देने के बाद होने वाले किसी भी अगले फ्रॉड के लिए ग्राहक ज़िम्मेदार नहीं होगा [cite: 1.1.2]।
3. Provisional Credit क्या होता है और यह कब मिलता है?
Provisional Credit एक अस्थायी रिफंड होता है जो बैंक आपके खाते में डालता है ताकि जांच के दौरान आपको परेशानी न हो [cite: 1.1.2]। RBI के नियमों के अनुसार, सही समय पर शिकायत करने पर बैंक को 10 वर्किंग डेज के अंदर यह पैसा आपके क्रेडिट कार्ड में क्रेडिट करना होता है [cite: 1.1.1]।
4. क्या बैंक चार्जबैक फॉर्म देने से मना कर सकता है?
बिल्कुल नहीं। यह हर बैंक की कानूनी ज़िम्मेदारी है कि वह ग्राहक को डिस्प्यूट/चार्जबैक फॉर्म उपलब्ध कराए। अगर ब्रांच मैनेजर मना करे, तो आप बैंक की आधिकारिक वेबसाइट से इसे डाउनलोड करके भरकर दे सकते हैं [cite: 1.3.1]।
5. साइबर क्राइम पुलिस में शिकायत करने के बाद आगे क्या होता है?
शिकायत दर्ज़ होने के बाद पोर्टल उस बैंक के नोडल ऑफिसर को अलर्ट भेजता है जिस खाते में पैसे गए हैं। अगर वो खाता फ्रीज़ हो जाता है और पैसे उसमें बचे होते हैं, तो कोर्ट के आदेश से वो पैसा रिवर्स होकर आपके अकाउंट में आ जाता है।