
परिचय: खाते से कटते पैसों को कैसे रोकें?
अगर आप इंटरनेट पर NACH Mandate Cancellation Application का सही फॉर्मेट और बैंक से अपने पैसे वापस लाने का पक्का तरीका ढूंढ रहे हैं, तो आप बिल्कुल सही जगह पर हैं। बतौर एक एक्स-साइबर पुलिस ऑफिसर, मैंने रोज़ाना ऐसे हज़ारों पीड़ित देखे हैं जिनके खाते से हर महीने फ्रॉड लोन ऐप्स या अनजान कंपनियां पैसे काट रही हैं।
जब आप परेशान होकर बैंक जाते हैं, तो बैंक मैनेजर अक्सर यह कहकर आपको टरका देता है कि “जिस कंपनी ने चालू किया है, वही इसे बंद करेगी”। मैं आपको साफ बता दूँ कि यह बैंक वालों का सबसे बड़ा झूठ है!
बैंक कर्मचारियों को पता होता है कि RBI (Reserve Bank of India) के नियमों के तहत ग्राहक को अपना मैंडेट खुद रद्द करने का पूरा अधिकार है। लेकिन काम से बचने के लिए वो आपको गुमराह करते हैं।
आज इस गाइड में मैं आपको बताऊंगा कि कैसे आप RBI के सख्त नियमों और NPCI की नई गाइडलाइन्स का इस्तेमाल करके बैंक मैनेजर की बोलती बंद कर सकते हैं। हम बात करेंगे कि आपको 1930 पर कब कॉल करना है, कंप्लेंट कैसे ड्राफ्ट करनी है और अपना मेहनत का पैसा कैसे बचाना है।
NACH Mandate Cancellation Application: एक नज़र में ज़रूरी जानकारी (Quick Action Specs)
फ्रॉड होने के बाद समय बहुत कीमती होता है। नीचे दी गई टेबल में मैंने साइबर सेल और RBI के वो मास्टर रूल्स लिखे हैं, जो आपको तुरंत एक्शन लेने में मदद करेंगे।
| फ्रॉड का प्रकार | शिकायत कहाँ करें | हेल्पलाइन नंबर | रिकवरी का समय (TAT) | ज़रूरी डॉक्यूमेंट्स |
| अनजान कंपनी का Auto-Debit | अपना बैंक / 1930 हेल्पलाइन | 1930 | 24 से 72 घंटे | बैंक स्टेटमेंट, UMRN नंबर |
| बैंक मैनेजर मैंडेट न रोके | RBI लोकपाल (CMS Portal) | 14448 | 30 दिन के अंदर | कैंसिल रिक्वेस्ट की कॉपी |
| फ्रॉड लोन ऐप ब्लैकमेलिंग | साइबर क्राइम पोर्टल | 1930 | तुरंत एक्शन | स्क्रीनशॉट्स, कॉल्स रिकॉर्डिंग |
| UPI AutoPay फ्रॉड | NPCI / UPI ऐप | ऐप का हेल्प सेक्शन | 1 से 3 वर्किंग डेज़ | Transaction ID |
![RBI Ombudsman Complaint Portal for NACH Mandate Cancellation Application]](https://sarkariresultine.com/wp-content/uploads/2026/09/Gemini_Generated_Image_ym3mk7ym3mk7ym3m-50kb-1024x558.jpeg)
शुरुआती 24 घंटे का “गोल्डन आवर” (क्या करें?)
साइबर पुलिस की भाषा में फ्रॉड होने के बाद के शुरुआती 24 घंटे को ‘गोल्डन आवर (Golden Hour)’ कहा जाता है। अगर आप इस दौरान सही कदम उठा लें, तो आपका पैसा वापस मिलने के 90% चांस होते हैं।
सबसे पहले अपने मोबाइल से उस फ्रॉड ऐप को तुरंत अनइंस्टॉल करें जिसने आपको फंसाया है। इसके बाद तुरंत अपने बैंक के कस्टमर केयर पर कॉल करें और उन्हें बताएं कि आपके खाते से अनधिकृत (Unauthorized) ऑटो-डेबिट हुआ है।
उनसे अपना UMRN (Unique Mandate Reference Number) मांगें। यह 20 अंकों का एक कोड होता है जो हर NACH मैंडेट से जुड़ा होता है।
अगर आपको UMRN मिल गया है, तो तुरंत अपने नेट बैंकिंग में लॉगिन करें। वहां ‘E-Mandate’ या ‘Standing Instructions’ वाले सेक्शन में जाकर उस मैंडेट को खुद से ‘Revoke’ या ‘Cancel’ कर दें।
अगर बैंक वाले आपकी मदद नहीं कर रहे हैं, तो तुरंत अपने फोन से 1930 डायल करें। यह भारत सरकार का नेशनल साइबर क्राइम हेल्पलाइन नंबर है जो सीधे पुलिस कंट्रोल रूम से जुड़ा होता है।
सरकारी नियम और RBI की पूरी जानकारी (Zero Liability Policy)
अक्सर बैंक वाले कहते हैं कि मर्चेंट (कंपनी) की NOC लाओ तभी हम NACH कैंसल करेंगे। यह बात कानूनन पूरी तरह गलत है।
RBI की “Zero Liability Policy” साफ कहती है कि अगर ग्राहक ने किसी अनधिकृत ट्रांजैक्शन की शिकायत 3 दिन (72 घंटे) के अंदर कर दी है, तो नुकसान की पूरी भरपाई बैंक करेगा। अगर आपने मैंडेट कैंसल करने की एप्लीकेशन दे दी है और फिर भी पैसा कटता है, तो यह बैंक की गलती है।
NPCI (National Payments Corporation of India) ने एक बहुत बड़ा और सख्त सर्कुलर जारी किया था। इसके तहत 28 फरवरी 2025 के बाद से सभी बैंकों के लिए CASR (Cancel, Amend, Suspend, Revoke) फीचर लागू करना अनिवार्य हो गया है।
इस CASR नियम का सीधा मतलब यह है कि बैंक आपको ऑनलाइन या ब्रांच से किसी भी e-Mandate को कैंसल करने की पूरी सुविधा देगा। कोई भी बैंक आपको यह नहीं कह सकता कि “मर्चेंट से बात करो”। ग्राहक के पास इस मैंडेट को बंद करने का Unilateral Right (एकतरफा अधिकार) है।
अगर आपका बैंक मैनेजर यह नियम मानने से इंकार करता है, तो उसे याद दिलाएं कि IT Act (Section 66C/66D) और RBI के ‘Charter of Customer Rights’ के तहत बैंक पर सख्त कानूनी कार्रवाई हो सकती है।
अगर बैंक आपकी शिकायत के T+1 working day के अंदर उस पैसे को रिवर्स नहीं करता है, तो RBI के नियमानुसार बैंक को आपको ₹100 प्रतिदिन का हर्जाना (Penalty) देना होगा।
शिकायत के साथ लगाए जाने वाले सबूत (Required Documents)
बैंक या पुलिस कभी भी मौखिक बातों पर यकीन नहीं करती। आपको अपनी शिकायत के साथ कुछ पुख्ता सबूत (Evidence) देने होते हैं।
ब्रांच मैनेजर या पुलिस को शिकायत देते समय ये 4 डॉक्यूमेंट्स हमेशा अपने पास तैयार रखें:
- UMRN नंबर वाला बैंक स्टेटमेंट: यह सबसे ज़रूरी दस्तावेज़ है। स्टेटमेंट में वह एंट्री हाईलाइट करें जहाँ से पैसे कटे हैं।
- मैसेज (SMS) का स्क्रीनशॉट: जब आपके खाते से पैसे कटने का मैसेज आया हो, तो उसका स्क्रीनशॉट प्रिंट कर लें।
- फ्रॉड ऐप या वेबसाइट का सबूत: अगर फ्रॉड कंपनी आपको वॉट्सऐप या कॉल पर धमकी दे रही है, तो उसकी रिकॉर्डिंग या चैट प्रिंट दें।
- KYC डॉक्यूमेंट्स: अपना आधार कार्ड, पैन कार्ड और बैंक पासबुक की फोटोकॉपी शिकायत के साथ ज़रूर नत्थी करें।
बैंक / पुलिस शिकायत का 100% सही फॉर्मेट (Copy-Paste Complaint Draft Box)
बैंक मैनेजर को दी जाने वाली एप्लीकेशन बिल्कुल सटीक कानूनी भाषा में होनी चाहिए। इसमें RBI के नियमों का ज़िक्र होना बहुत ज़रूरी है ताकि बैंक इसे हल्के में न ले।
नीचे दिया गया NACH Mandate Cancellation Application ड्राफ्ट सीधे कॉपी करें और खाली जगह पर अपनी जानकारी भरें।
सेवा में,
शाखा प्रबंधक (Branch Manager)
[बैंक का नाम], [शाखा का पता]

विषय: अनधिकृत Auto-Debit (NACH) मैंडेट को तुरंत रद्द करने हेतु (UMRN: [UMRN Number])

महोदय/महोदया,

मैं [आपका नाम], आपके बैंक का खाताधारक हूँ। मेरा खाता संख्या [Account Number] है।

मैं आपको सूचित करना चाहता हूँ कि मेरे बैंक खाते से बिना मेरी सहमति के [फ्रॉड कंपनी/मर्चेंट का नाम] द्वारा हर महीने [कटने वाली राशि] रुपये का ऑटो-डेबिट (NACH) किया जा रहा है। इसका UMRN (Unique Mandate Reference Number) [UMRN Number] है।

मुझे इस कंपनी द्वारा साइबर फ्रॉड का शिकार बनाया गया है और मेरी बिना मंज़ूरी के यह राशि काटी जा रही है।

मैं आपका ध्यान RBI के सर्कुलर और NPCI के CASR (Cancel, Amend, Suspend, Revoke) फ्रेमवर्क की ओर दिलाना चाहता हूँ। इन नियमों के अनुसार, एक ग्राहक को अपना NACH मैंडेट सीधे बैंक के माध्यम से रद्द करने का पूर्ण एकतरफा अधिकार (Unilateral Right) है। मुझे इस मैंडेट को रद्द करने के लिए मर्चेंट की NOC की कोई आवश्यकता नहीं है।

अतः मेरी आपसे सख्त गुज़ारिश है कि:
1. इस NACH मैंडेट (UMRN: [UMRN Number]) को तुरंत प्रभाव से रद्द (Cancel/Revoke) किया जाए।
2. भविष्य में इस मर्चेंट द्वारा मेरे खाते से कोई भी राशि डेबिट न की जाए।
3. RBI की Zero Liability Policy के तहत मेरे काटे गए पैसे वापस (Refund) किए जाएं।
4. यदि इस रद्द मैंडेट पर बैंक द्वारा कोई बाउंस चार्ज (Bounce Charge) लगाया गया है, तो उसे तुरंत रिफंड किया जाए।

यदि बैंक इस मैंडेट को 24 घंटे के भीतर रोकने में विफल रहता है, तो RBI नियमों के तहत मैं बैंकिंग लोकपाल (Banking Ombudsman) को शिकायत दर्ज़ करने के लिए बाध्य हूँगा।

संलग्नक:
- बैंक स्टेटमेंट की कॉपी (UMRN और ट्रांजैक्शन हाईलाइटेड)
- आधार कार्ड की फोटोकॉपी

भवदीय,
हस्ताक्षर: __________
नाम: [आपका नाम]
मोबाइल नंबर: [आपका मोबाइल नंबर]
दिनांक: [आज की तारीख]
(इस फॉर्म को प्रिंट करें, साइन करें और बैंक की ब्रांच में जाकर ‘रिसीविंग’ यानी बैंक की मुहर और तारीख ज़रूर लगवा लें। यह आपका सबसे बड़ा कानूनी हथियार है।)
ऑनलाइन शिकायत दर्ज़ करने का स्टेप-बाय-स्टेप तरीका
अगर आप ब्रांच के चक्कर नहीं काटना चाहते, तो आप अपने मोबाइल या कंप्यूटर से भी इस ऑटो-डेबिट को कैंसल कर सकते हैं। NPCI के नए नियमों के बाद सभी बैंकों ने यह सुविधा ऑनलाइन कर दी है।
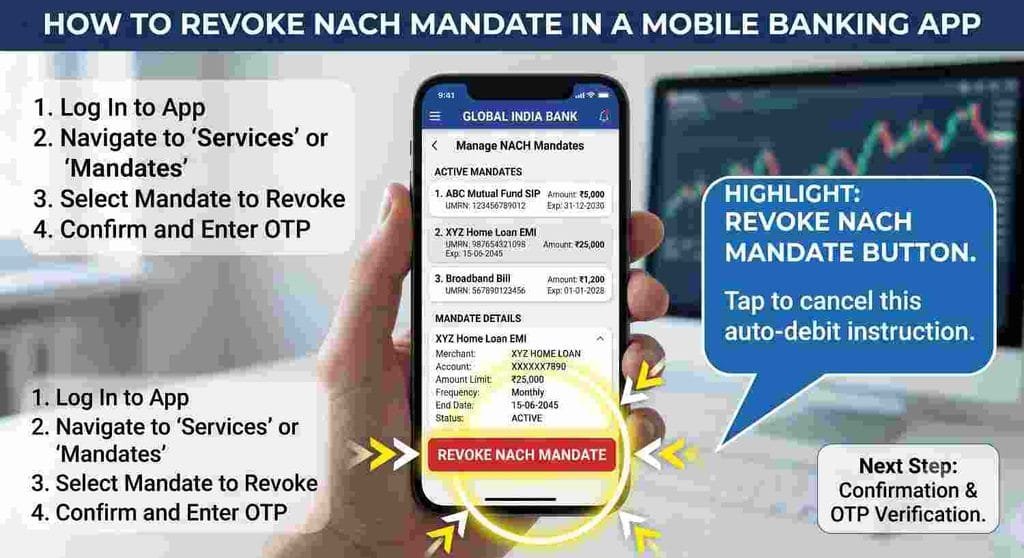
अपने नेट बैंकिंग ऐप से NACH कैंसल करने का तरीका:
- अपने बैंक के Net Banking या Mobile App (जैसे YONO SBI, HDFC App) में लॉगिन करें।
- मेनू में जाकर ‘Services’, ‘Service Requests’ या ‘Account Services’ पर क्लिक करें।
- वहां आपको ‘Manage NACH Mandates’, ‘Auto-Debit’ या ‘Standing Instructions’ का विकल्प दिखेगा।
- उस पर क्लिक करते ही आपके खाते से जुड़े सभी मैंडेट्स की लिस्ट खुल जाएगी।
- जिस फ्रॉड कंपनी का मैंडेट कैंसल करना है, उसे चुनें और ‘Cancel’ या ‘Revoke’ बटन दबाएं।
- आपके रजिस्टर्ड मोबाइल नंबर पर एक OTP आएगा। उसे डालते ही आपका मैंडेट हमेशा के लिए कैंसल हो जाएगा।
साइबर क्राइम पोर्टल (cybercrime.gov.in) पर FIR करने का तरीका:
अगर कंपनी आपको परेशान कर रही है, तो तुरंत भारत सरकार के National Cyber Crime Reporting Portal पर जाएं।
वहां ‘Report Financial Fraud’ पर क्लिक करें।
अपनी डिटेल और ट्रांजैक्शन ID डालकर शिकायत दर्ज़ करें। इससे पुलिस उस फ्रॉड कंपनी का बैंक अकाउंट फ्रीज़ कर देगी।
अगर बैंक मैनेजर पैसे वापस करने से मना करे तो क्या करें?
कई बार सब कुछ सही करने के बाद भी अड़ियल बैंक मैनेजर आपकी एप्लीकेशन लेने से मना कर देते हैं। एक पूर्व पुलिस अधिकारी के नाते मेरा आपको सीधा सुझाव है कि उनसे बहस मत करें। बस उन्हें नियम याद दिलाएं और एस्केलेशन (Escalation) का रास्ता अपनाएं।
सबसे पहले अपने बैंक के Nodal Officer (नोडल अधिकारी) को ईमेल करें। हर बैंक की वेबसाइट पर PNO (Principal Nodal Officer) का ईमेल आईडी होता है। अपनी मुहर लगी हुई एप्लीकेशन की फोटो खींचकर उन्हें मेल करें।
अगर नोडल अधिकारी 30 दिनों के अंदर आपका पैसा वापस नहीं करता या आपको संतोषजनक जवाब नहीं देता है, तो आपके पास सबसे बड़ा हथियार है – RBI Ombudsman (भारतीय रिज़र्व बैंक लोकपाल)।
सीधे cms.rbi.org.in वेबसाइट पर जाएं और ‘File a Complaint’ पर क्लिक करें। वहां बैंक के खिलाफ ऑनलाइन शिकायत दर्ज़ कर दें।
जैसे ही RBI के पास शिकायत पहुंचती है, बैंक के हेड ऑफिस में हड़कंप मच जाता है। RBI तुरंत बैंक को नोटिस भेजता है और आपकी समस्या का 100% समाधान होता है। साथ ही बैंक को हुई देरी के लिए आपको हर्ज़ाना भी देना पड़ सकता है।
साइबर फ्रॉड से बचाव, बैंक रिफंड और कानूनी ड्राफ्ट्स से जुड़ी ऐसी ही प्रैक्टिकल जानकारी के लिए Sarkari Resultine पर विज़िट करें। यहाँ आपको ऐसी हर मुश्किल से निकलने के कानूनी हैक्स मिलेंगे।
साइबर एक्सपर्ट के सीक्रेट टिप्स (भविष्य में कैसे बचें)
फ्रॉड होने के बाद अक्सर पीड़ित इतना डर जाते हैं कि वो अपना बैंक अकाउंट ही बंद करा देते हैं। लेकिन ऐसा करने की कोई ज़रूरत नहीं है। मैं आपको कुछ इनसाइडर ट्रिक्स (Pro-Tips) बता रहा हूँ:
Pro-Tip 1: डेबिट कार्ड की ई-कॉमर्स लिमिट ज़ीरो कर दें
अगर कोई फ्रॉड ऐप आपके डेबिट कार्ड के ज़रिए पैसे काट रहा है, तो अपने बैंक ऐप में जाएं। वहां ‘Card Controls’ में जाकर ‘Online/E-commerce Transactions’ की लिमिट को घटाकर ₹1 कर दें या उसे पूरी तरह ‘Disable’ कर दें। बिना कार्ड बदले ही आपका पैसा कटना बंद हो जाएगा।
Pro-Tip 2: अपना CIBIL स्कोर ज़रूर चेक करें
कई बार साइबर ठग आपके पैन कार्ड का इस्तेमाल करके आपके नाम पर फर्जी लोन ले लेते हैं और उसका NACH आपके खाते से जोड़ देते हैं। तुरंत किसी भी फ्री क्रेडिट ऐप से अपना CIBIL स्कोर चेक करें। अगर वहां कोई अनजान लोन दिखे, तो तुरंत साइबर सेल और क्रेडिट ब्यूरो को रिपोर्ट करें।
Pro-Tip 3: बाउंस चार्जेज से डरें नहीं
अगर मैंडेट कैंसल करने के बाद भी बैंक ने बाउंस चार्ज काटा है, तो वह पूरी तरह से गैरकानूनी है। बैंक आपको डराने की कोशिश करेगा, लेकिन RBI की साफ गाइडलाइन है कि रद्द किए गए मैंडेट पर बैंक कोई पेनल्टी नहीं लगा सकता। आपको वह रिफंड मिलेगा।
ज़रूरी सरकारी वेबसाइट्स और उनके काम
आपकी सुविधा के लिए मैं नीचे भारत सरकार और रिज़र्व बैंक की उन सभी ऑथेंटिक वेबसाइट्स की लिस्ट दे रहा हूँ, जो इस पूरी प्रक्रिया में आपके काम आएंगी:
- cybercrime.gov.in: यह भारत सरकार का मुख्य साइबर क्राइम पोर्टल है। यहाँ आप किसी भी ऑनलाइन फ्रॉड या ब्लैकमेलिंग की आधिकारिक पुलिस शिकायत दर्ज़ कर सकते हैं।
- cms.rbi.org.in: अगर बैंक आपकी बात नहीं सुनता है, तो बैंक के खिलाफ ऑनलाइन शिकायत दर्ज़ करने के लिए इस RBI पोर्टल का इस्तेमाल करें।
- sancharsaathi.gov.in: अगर आपका फोन खो गया है या आपके नाम पर कितने फर्जी सिम कार्ड चल रहे हैं, यह पता लगाने और उन्हें ब्लॉक करने के लिए यह सरकारी पोर्टल है।
- npci.org.in: UPI, NACH और e-Mandate से जुड़े सभी नियमों को पढ़ने और UPI फ्रॉड की शिकायत दर्ज़ करने के लिए NPCI की आधिकारिक साइट।
फ्रॉड के शिकार लोगों द्वारा अक्सर पूछे जाने वाले 5 सवाल (Top 5 FAQs)
1. बैंक मैनेजर कह रहा है कि कंपनी से बात करो, मैं क्या करूँ?
मैनेजर से साफ कहें कि “मुझे मर्चेंट से बात नहीं करनी है।” उन्हें NPCI के CASR नियम और RBI के सर्कुलर का हवाला दें जिसमें ग्राहक को Unilateral Right (एकतरफा अधिकार) दिया गया है। तुरंत लिखित शिकायत ब्रांच में दें और रिसिविंग लें।
2. क्या फ्रॉड NACH कैंसल करने से मेरा CIBIL स्कोर ख़राब होगा?
अगर वह कोई लीगल और रजिस्टर्ड बैंक लोन है, तो CIBIL खराब होगा। लेकिन अगर वह 7-दिन वाले फर्जी चीनी लोन ऐप्स हैं जो RBI के तहत रजिस्टर्ड ही नहीं हैं, तो वो आपका CIBIL स्कोर कुछ नहीं बिगाड़ सकते।
3. मैंडेट कैंसल करने पर अगर बैंक बाउंस चार्ज काटे तो क्या करें?
RBI के नियमानुसार, एक बार जब आपने कैंसिलेशन रिक्वेस्ट सबमिट कर दी, तो उसके बाद बैंक कोई भी बाउंस या फेल्योर चार्ज नहीं काट सकता। अगर वो काटते हैं, तो उन्हें वो पैसे आपको रिफंड करने ही होंगे। आप Nodal Officer को ईमेल करें।
4. मुझे अपने ऑटो-डेबिट का UMRN नंबर कहाँ से मिलेगा?
जब आपके खाते से पहली बार पैसे कटते हैं, तो बैंक से जो SMS आता है उसमें UMRN नंबर लिखा होता है। इसके अलावा आप अपनी बैंक पासबुक प्रिंट कराएंगे या नेट बैंकिंग का मिनी-स्टेटमेंट चेक करेंगे, तो वहां भी ट्रांजैक्शन डिटेल के साथ यह 20 अंकों का नंबर लिखा होगा।
5. क्या मैं बिना ब्रांच जाए NACH रोक सकता हूँ?
बिल्कुल! अब आप अपने बैंक की नेट बैंकिंग या मोबाइल ऐप के ज़रिए सीधे ‘Mandate Management’ या ‘Standing Instructions’ वाले सेक्शन में जाकर खुद ही इसे ‘Revoke’ (रद्द) कर सकते हैं। इसमें सिर्फ 1-2 मिनट लगते हैं।
एक बात हमेशा याद रखें, बैंकिंग सिस्टम में आपके अधिकार बहुत मज़बूत हैं। आपको बस सही नियमों की जानकारी होनी चाहिए। डरे बिना सही फोरम पर शिकायत करें, आपका एक-एक पैसा सुरक्षित रहेगा।