
जब किसी अपने का साया सिर से उठ जाता है, तो दुःख शब्दों में बयां नहीं किया जा सकता। लेकिन यह दुःख तब और भी बड़ा मानसिक संताप बन जाता है जब आपको पता चलता है कि आपके पिता या परिजन ने बैंक खाते में नॉमिनी (Nomination) नहीं बनाया था और न ही कोई वसीयत (Will) छोड़ी है।
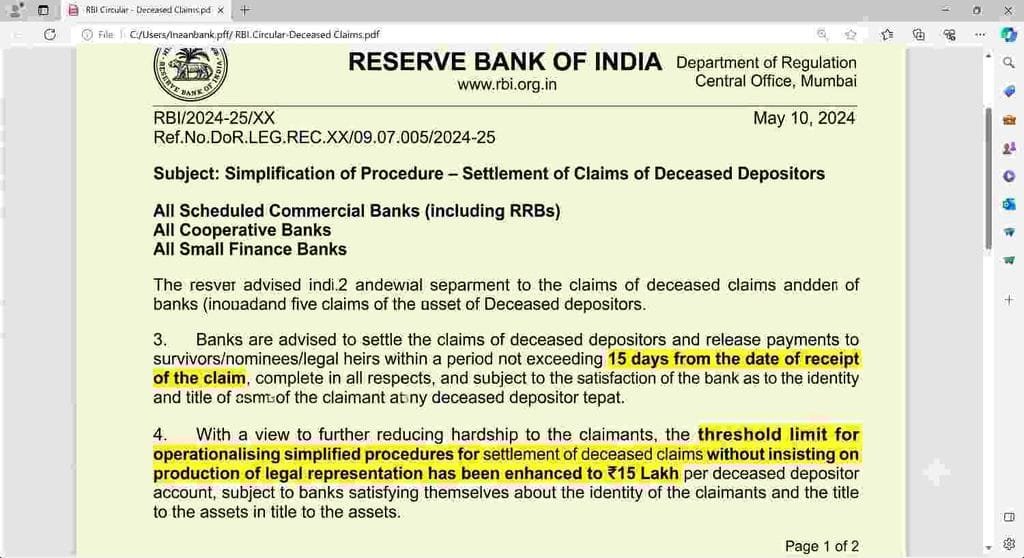
अक्सर ऐसे मामलों में बैंक मैनेजर सीधे कह देते हैं कि “कोर्ट जाइए और Succession Certificate (उत्तराधिकार प्रमाण पत्र) लेकर आइए।” कोर्ट के चक्कर, वकीलों की भारी फीस और महीनों का इंतज़ार! लेकिन एक पूर्व बैंक मैनेजर और वेल्थ एडवाइज़र होने के नाते, मैं आपको RBI का एक ऐसा सीक्रेट बताने जा रहा हूँ जिसे बैंक वाले अक्सर आपसे छिपाते हैं। Bank Death Claim Without Will के तहत आपको छोटे या मध्यम अमाउंट के लिए किसी कोर्ट जाने की ज़रूरत नहीं है। आप सिर्फ एक ‘Indemnity Bond’ (क्षतिपूर्ति बांड) और कुछ कागज़ात देकर 15 दिन के अंदर वो पूरा पैसा ब्याज समेत अपने खाते में ट्रान्सफर करवा सकते हैं।
इस गाइड में मैं आपको रिज़र्व बैंक ऑफ़ इंडिया (RBI) के लेटेस्ट नियम, 15 लाख की थ्रेशोल्ड लिमिट और हिडन बैंकिंग रूल्स की पूरी और विस्तृत जानकारी (In-depth details) दूंगा। साथ ही आपको वो लीगल ड्राफ्ट भी दूँगा जिसे आप सीधे कॉपी-पेस्ट करके बैंक में जमा कर सकते हैं।
एक नज़र में ज़रूरी जानकारी (Quick Investment & Claim Specs)
बैंक के चक्कर काटने से पहले आपके पास नियमों का पूरा हथियार होना चाहिए। यहाँ RBI के लेटेस्ट सर्कुलर (2024-25) के आधार पर क्लेम सेटलमेंट की क्विक डिटेल्स दी गई हैं:
| नियम / सुविधा का नाम | नियम / शर्तें (RBI Guidelines) | खर्च / समय | रिस्क लेवल / परेशानी |
| RBI Threshold Limit | ₹15 लाख तक का अमाउंट (बिना Succession Certificate के मिलेगा) | 0% कोर्ट फीस | बहुत कम (Low Risk) |
| टाइम लिमिट (Time Limit) | सभी कागज़ात मिलने के 15 दिन के अंदर पैसा देना अनिवार्य है | 15 Working Days | ज़ीरो |
| वसीयत या नॉमिनी न होने पर | Indemnity Bond और Legal Heir Certificate काम करेगा | ₹100 – ₹500 का स्टाम्प पेपर | कम (नियम पता होने पर) |
| Succession Certificate (कोर्ट से) | सिर्फ तब ज़रूरी है जब अमाउंट ₹15 लाख से ऊपर हो या परिवार में विवाद हो | कुल अमाउंट का 2-3% (कोर्ट फीस) | बहुत अधिक (High Risk) |
चक्रवृद्धि ब्याज का जादू या टैक्स का जाल: पैसा छोड़ने का नुकसान
कई लोग बैंक मैनेजर के रवैये या कोर्ट-कचहरी के डर से पिता का पैसा बैंक में ही छोड़ देते हैं। सोचते हैं कि बाद में कभी निकाल लेंगे। यह आपकी सबसे बड़ी फाइनेंसियल गलती हो सकती है।
अगर कोई बैंक खाता लगातार 10 सालों तक इन-ऑपरेटिव (In-operative) रहता है और उसमें कोई लेन-देन या क्लेम नहीं होता है, तो वह पूरा पैसा RBI के DEA Fund (Depositor Education and Awareness Fund) में चला जाता है। वहाँ से पैसा वापस निकालना लोहे के चने चबाने जैसा है।
आइए असली गणित समझते हैं:
मान लीजिए आपके पिता के खाते में ₹5,00,000 (5 लाख रुपये) पड़े हैं। अगर आप सही ‘Indemnity Format’ देकर वो पैसा निकाल लेते हैं और उसे किसी अच्छे Mutual Fund (SIP) में लगा देते हैं, जहाँ 12% का भी सालाना रिटर्न मिलता है, तो:
- 5 साल में: यह 5 लाख रुपये ₹8.81 लाख बन जाएगा।
- 10 साल में: यह ₹15.52 लाख बन जाएगा।
- 15 साल में: चक्रवृद्धि ब्याज (Power of Compounding) के जादू से यह अमाउंट ₹27.36 लाख हो जाएगा।
अगर आप उस पैसे को बैंक में ही सड़ने देते हैं, तो महंगाई (Inflation) उस पैसे की वैल्यू को हर साल 6% से गिरा देगी। यानी 10 साल बाद उस 5 लाख की असली कीमत सिर्फ 2.7 लाख के बराबर रह जाएगी। पैसे से पैसा बनाना सीखिए, उसे सिस्टम के भरोसे मत छोड़िये।
सरकारी नियम और बैंक की छिपी हुई शर्तें (RBI Rules 2024-25)
जब आप बिना वसीयत (Will) और बिना नॉमिनी वाले खाते का क्लेम लेने जाते हैं, तो आपको अपने कानूनी अधिकार पता होने चाहिए। बैंक वाले आपको परेशान नहीं कर सकते, बशर्ते आप RBI के इन नियमों का हवाला दें:
1. द 15-लाख थ्रेशोल्ड लिमिट (The ₹15 Lakh Threshold Limit):
RBI के नए मास्टर सर्कुलर के अनुसार, बैंकों को “Simplified Procedure” अपनाना होता है। अगर खाते में जमा राशि ₹15 लाख या उससे कम है (अलग-अलग बैंकों का बोर्ड इसे और भी बढ़ा सकता है), तो बैंक आपसे Succession Certificate की मांग नहीं कर सकता।
2. 15 दिन का सख्त अल्टीमेटम (15-Day Settlement Rule):
RBI का साफ़ निर्देश है कि जैसे ही क़ानूनी वारिस (Legal Heirs) सभी सही डाक्यूमेंट्स (जैसे डेथ सर्टिफिकेट, क्लेम फॉर्म, और इंडेम्निटी बांड) सबमिट कर देते हैं, बैंक को ठीक 15 दिन के भीतर पैसा रिलीज़ करना होगा। अगर बैंक इसमें देरी करता है, तो आप बैंकिंग ओम्बड्समैन (Banking Ombudsman) में शिकायत दर्ज़ कर सकते हैं।
3. क्षतिपूर्ति बांड (Bond of Indemnity):
चूँकि कोई नॉमिनी नहीं है, इसलिए कल को कोई और आकर उस पैसे पर अपना हक़ ना जता दे, इससे बचने के लिए बैंक आपसे एक ‘Bond of Indemnity’ भरवाता है। इसका सीधा मतलब है कि “मैं ये पैसा ले रहा हूँ, अगर कल को कोई विवाद हुआ तो मैं बैंक को इसकी भरपाई करूँगा।” इसके साथ 1-2 Surety (गारंटर) भी लगते हैं।
4. अन्य वारिसों का अनापत्ति प्रमाण पत्र (NOC / Disclaimer):
अगर मृतक के 3 बच्चे और एक पत्नी हैं, और पैसा सिर्फ बड़े बेटे के खाते में जाना है, तो बाकी के 3 लोगों को एक “Letter of Disclaimer” (अनापत्ति पत्र) देना होगा कि उन्हें बड़े बेटे को पैसा दिए जाने से कोई एतराज़ नहीं है।
बैंक में क्लेम के लिए ज़रूरी कागज़ात (Required Documents)
बैंक ब्रांच जाने से पहले अपनी फाइल में ये सभी डाक्यूमेंट्स तैयार रखें:
- मृतक का असली डेथ सर्टिफिकेट (Death Certificate): नगर निगम या पंचायत से जारी ओरिजिनल कॉपी और उसकी फोटोकॉपी।
- बैंक का डेथ क्लेम फॉर्म (Claim Form): यह बैंक की वेबसाइट (जैसे SBI Annexure I-B) से डाउनलोड किया जा सकता है।
- Legal Heir Certificate (क़ानूनी वारिस प्रमाण पत्र): जो तहसीलदार या स्थानीय प्रशासन से जारी हुआ हो।
- Bond of Indemnity (क्षतिपूर्ति बांड): जिसे सभी क्लेम करने वालों ने साइन किया हो और जो उचित मूल्य के स्टाम्प पेपर पर हो।
- Letter of Disclaimer (अनापत्ति पत्र): उन कानूनी वारिसों की तरफ से जो अपना हिस्सा छोड़ रहे हैं (Stamp Paper पर)।
- KYC डाक्यूमेंट्स: क्लेम करने वाले का आधार कार्ड, पैन कार्ड, और कैंसिल चेक (Cancelled Cheque)।
- पासबुक / FD की रसीदें: मृतक के खाते की ओरिजिनल पासबुक या फिक्स्ड डिपाजिट रिसिप्ट।
[🖼️ Image Placeholder: An infographic showing the 4 main documents needed: Death Certificate, Indemnity Bond, NOC from other heirs, and Claimant’s KYC.] | [Alt Text: Documents required for bank death claim without will]
Copy-Paste Financial Draft Box (बैंक शिकायत / फॉर्म का 100% सही फॉर्मेट)
नीचे दिया गया ड्राफ्ट वह कानूनी Indemnity Bond (क्षतिपूर्ति बांड) है जो बिना वसीयत के क्लेम सेटलमेंट में सबसे ज़्यादा काम आता है। इसे आपको ₹100 या आपके राज्य के नियम अनुसार उचित मूल्य के नॉन-ज्यूडिशियल स्टाम्प पेपर (Non-Judicial Stamp Paper) पर प्रिंट करवाकर नोटरी करवाना होता है।
इसे सीधे यहाँ से कॉपी करें:
Plaintext
INDEMNITY BOND FOR SETTLEMENT OF DEATH CLAIM WITHOUT NOMINATION/WILL
(To be executed on Non-Judicial Stamp Paper of requisite value as per State Stamp Act)

To,
The Branch Manager,
[बैंक का नाम - Bank Name, e.g., State Bank of India],
[बैंक ब्रांच का पूरा पता - Branch Address]

Dear Sir/Madam,

IN THE MATTER OF SETTLEMENT OF CLAIM IN THE ACCOUNT OF LATE [मृतक का नाम / Name of the Deceased].

I/We, the undersigned, am/are the legal heir(s) of Late [मृतक का नाम], who passed away on [मृत्यु की तारीख / Date of Death] at [मृत्यु का स्थान / Place of Death]. Late [मृतक का नाम] was holding a [Savings/Current/FD] Account No. [अकाउंट नंबर] with your branch, with a balance of Rs. [अमाउंट] (Rupees [अमाउंट शब्दों में] only) plus accrued interest.

I/We hereby declare that:
1. The deceased died intestate (without leaving any Will).
2. The deceased had not registered any nomination in the said account.
3. The following are the only legal heirs of the deceased:
   a) [वारिस 1 का नाम], [रिश्ता], [उम्र]
   b) [वारिस 2 का नाम], [रिश्ता], [उम्र]

We, [अन्य वारिसों के नाम जो पैसा नहीं ले रहे हैं], hereby release, relinquish and disclaim our respective rights, title and interest in the said account in favour of [उस वारिस का नाम जिसके खाते में पैसा जाना है / Claimant Name].

In consideration of the Bank paying the said balance of Rs. [अमाउंट] to the claimant [Claimant Name] without insisting on the production of a Succession Certificate/Probate/Letter of Administration, I/We (the claimant and sureties) hereby agree and undertake to indemnify the Bank, its successors and assigns against all claims, demands, proceedings, losses, damages, charges, and expenses which the Bank may suffer or incur as a result of paying the said amount to the claimant.

Claimant Details:
Name: [Claimant Name]
Signature: ______________________
Address: [Claimant Address]
Aadhar No: [Aadhar Number]

Surety 1:
Name: [Surety 1 Name]
Signature: ______________________
Address: [Address]

Surety 2:
Name: [Surety 2 Name]
Signature: ______________________
Address: [Address]

Place: [शहर का नाम]
Date: [तारीख]

(To be notarized by a Public Notary)
ऑनलाइन अप्लाई या ऑफलाइन शिकायत दर्ज़ करने का स्टेप-बाय-स्टेप तरीका
अगर बैंक आपको परेशान कर रहा है या पैसा नहीं दे रहा है, तो आपको स्मार्ट तरीका अपनाना होगा। इसे स्टेप-बाय-स्टेप समझते हैं:
स्टेप 1: सारे डाक्यूमेंट्स और ड्राफ्ट तैयार करें
सबसे पहले ऊपर बताए गए ड्राफ्ट को स्टाम्प पेपर पर प्रिंट करें। तहसीलदार से Legal Heir Certificate बनवाएं और बाकी वारिसों का NOC लें। इन सबकी एक फाइल तैयार कर लें।
स्टेप 2: ब्रांच मैनेजर से लिखित में जवाब मांगें
जब आप फाइल लेकर जाएं और मैनेजर कहे कि “वसीयत या सक्सेशन सर्टिफिकेट लाइए”, तो उनसे बहस न करें। उन्हें एक सादी एप्लीकेशन दें और कहें, “सर, RBI की गाईडलाईन्स के अनुसार 15 लाख तक के लिए सर्टिफिकेट ज़रूरी नहीं है। अगर आप रिजेक्ट कर रहे हैं, तो मुझे लिखित (Written) में कारण दे दीजिए।”
एक बात हमेशा याद रखें (Pro-Tip): कोई भी बैंक मैनेजर आपको गलत बात लिखित में देने से डरता है क्योंकि इससे उसकी नौकरी पर बन आ सकती है। लिखित जवाब मांगते ही उनका रवैया बदल जाएगा।
स्टेप 3: बैंक के नोडल ऑफिसर (Nodal Officer) को ईमेल करें
अगर ब्रांच मैनेजर फिर भी फाइल नहीं ले रहा है, तो उस बैंक के Zonal Head या Nodal Officer की ईमेल आईडी बैंक की वेबसाइट से निकालें। अपनी समस्या और ब्रांच मैनेजर का नाम लिखकर एक सख्त ईमेल करें।
स्टेप 4: RBI Ombudsman में शिकायत (ब्रह्मास्त्र)
अगर 30 दिन तक बैंक ने पैसा आपके खाते में ट्रान्सफर नहीं किया है, तो सीधे RBI के लोकपाल (Banking Ombudsman) पोर्टल (cms.rbi.org.in) पर जाएँ। वहाँ ऑनलाइन अपनी शिकायत दर्ज़ करें। RBI सीधे उस बैंक पर जुर्माना लगा देगा और आपका पैसा ब्याज समेत 15 दिन में आ जाएगा।
बैंक एजेंट्स के फ्रॉड से कैसे बचें? (Bank/Agent Traps & Solutions)
बैंक में डेथ क्लेम पास करवाने के दौरान अक्सर सबसे बड़ा धोखा आपके ही बैंक में बैठे कुछ लालची एग्जीक्यूटिव्स करते हैं।
धोखा नंबर 1: ULIP या Endowment पॉलिसी चिपकाना
जब आपका 5 या 10 लाख रुपये का क्लेम पास होने वाला होता है, तो बैंक का रिलेशनशिप मैनेजर (RM) आपके पास आएगा और कहेगा, “सर, ये पैसा तो आ गया, इसे सेविंग खाते में मत रखिए। हम आपकी एक बहुत अच्छी टैक्स-फ्री पालिसी कर देते हैं जिसमें आपको 10 साल बाद डबल पैसा मिलेगा।”
समाधान: कभी भी उनके झांसे में न आएं। ये लोग कमीशन के लिए आपको घटिया ULIP या Endowment प्लान बेच देते हैं जिसमें 5 साल का लॉक-इन पीरियड होता है और रिटर्न केवल 4-5% मिलता है। उन्हें स्पष्ट मना करें।
धोखा नंबर 2: हिडन चार्जेज (Hidden Charges) के नाम पर ब्लैकमेल
कुछ एजेंट्स कहते हैं कि वकीलों के काम या फाइल पास करवाने की फीस लगेगी।
समाधान: डेथ क्लेम सेटलमेंट पूरी तरह से फ्री सेवा है। इसके लिए कोई ‘प्रोसेसिंग फीस’ नहीं कटती है। अगर कोई पैसे मांगे तो सीधे सतर्कता विभाग (Vigilance Department) में शिकायत की धमकी दें।
![Avoid bad bank policies and invest in direct mutual funds]](https://sarkariresultine.com/wp-content/uploads/2026/09/Gemini_Generated_Image_460wxc460wxc460w-50kb-1024x558.jpeg)
वेल्थ एक्सपर्ट के सीक्रेट टिप्स – करोड़पति कैसे बनें (Wealth Expert’s Secret Tips)
पिता की छोड़ी हुई गाढ़ी कमाई को ऐसे ही बर्बाद न होने दें। इस पैसे को कैसे सही जगह इन्वेस्ट करें कि यह महंगाई और टैक्स दोनों को हरा दे, आइए जानते हैं कुछ सीक्रेट्स:
- डायरेक्ट म्यूचुअल फंड्स (Direct Mutual Funds): बैंक वालों से “Regular” प्लान कभी मत खरीदिए क्योंकि उसमें 1% से 1.5% तक एजेंट का कमीशन कटता है। हमेशा खुद से ऑनलाइन (Groww, Zerodha, Upstox) “Direct” प्लान खरीदें। यह छोटा सा एक्सपेंस रेश्यो (Expense Ratio) का अंतर आपको 20 साल में लाखों रुपये का एक्स्ट्रा फायदा देगा।
- टैक्स हार्वेस्टिंग (Tax Harvesting): अगर अमाउंट बड़ा है, तो उसे एक साथ निवेश करने के बजाय, उसे STP (Systematic Transfer Plan) के ज़रिये इक्विटी में डालें। लॉन्ग टर्म कैपिटल गेन्स (LTCG) पर अब 1.25 लाख रुपये तक का प्रॉफिट हर साल टैक्स फ्री है। इसका भरपूर फायदा उठाएं।
- इमरजेंसी फंड (Emergency Fund) ज़रूर रखें: मिले हुए पैसे का कम से कम 20% हिस्सा किसी सुरक्षित जगह (जैसे Flexi-FD या Liquid Fund) में रखें, ताकि अचानक कोई मेडिकल एमरजेंसी आने पर आपको अपनी FD न तोड़नी पड़े।
पर्सनल फाइनेंस, टैक्स सेविंग और रिटायरमेंट प्लानिंग से जुड़ी ऐसी ही सीक्रेट जानकारी के लिए Sarkari Resultine पर विज़िट करें। यहाँ आपको ग्राउंड-लेवल की ऐसी सच्चाई पता चलेगी जो बड़े-बड़े फाइनेंसियल एडवाइज़र आपसे छिपाते हैं।
ज़रूरी सरकारी वेबसाइट्स और उनके काम (Important Official Websites)
दलालों और गलत सलाहकारों से बचने के लिए सीधा सरकारी पोर्टल्स का इस्तेमाल करना सीखें। यहाँ वो सभी काम की लिंक्स दी गई हैं जो आपको इस पूरे प्रोसेस में मदद करेंगी:
- RBI Ombudsman Portal: cms.rbi.org.in – अगर बैंक 30 दिन में पैसा नहीं दे रहा है, तो यहाँ ऑनलाइन शिकायत करें।
- Income Tax Portal: incometax.gov.in – अपने पैन कार्ड से जुड़ा टैक्स स्टेटस देखने और Form 15G/15H (TDS बचाने के लिए) जमा करने के लिए।
- EPFO Portal: epfindia.gov.in – अगर मृतक का EPF/PF का पैसा भी फंसा है, तो ऑनलाइन क्लेम सेटलमेंट यहाँ से किया जा सकता है।
- NPS Trust: npstrust.org.in – अगर मृतक का पैसा National Pension System में था, तो उसके डेथ क्लेम का पूरा फॉर्म यहाँ मिलता है।
निवेशकों द्वारा अक्सर पूछे जाने वाले 5 सवाल (Top 5 FAQs)
Q1. पिता की मृत्यु के बाद अगर कोई नॉमिनी नहीं है, तो पैसा किसे मिलेगा?
सभी श्रेणी-1 (Class 1) क़ानूनी वारिसों (Legal Heirs) का उस पैसे पर बराबर का हक़ होता है (जैसे पत्नी, बेटे, बेटियां और मृतक की माता)। अगर किसी एक को पैसा लेना है, तो बाकियों को NOC (Disclaimer) देना होगा।
Q2. बैंक मैनेजर 5 लाख के लिए भी Succession Certificate मांग रहा है, क्या करूँ?
बैंक मैनेजर आपको बेवकूफ बना रहा है। उन्हें RBI के मास्टर सर्कुलर (Deposit Accounts) की कॉपी दिखाइए जिसमें साफ़ लिखा है कि 15 लाख तक के लिए Simplified Procedure के तहत Indemnity Bond देना ही काफी है। लिखित में उनका रिजेक्शन मांगें।
Q3. Indemnity Bond बनवाने में कितना खर्च आता है?
बैंक का फॉर्म भरने की कोई फीस नहीं है, लेकिन स्टाम्प पेपर और नोटरी करवाने में राज्य के अनुसार 100 से लेकर 500 रुपये तक का खर्च आ सकता है।
Q4. क्या मुझे इस मिले हुए पैसे पर इनकम टैक्स (Income Tax) देना पड़ेगा?
नहीं! विरासत (Inheritance) या वसीयत के ज़रिये मिले हुए मूल धन पर भारत में कोई टैक्स नहीं लगता है। लेकिन हाँ, भविष्य में इस पैसे को कहीं निवेश करने पर जो ब्याज (Interest) मिलेगा, उस पर टैक्स स्लैब के अनुसार टैक्स लगेगा।
Q5. अगर बैंक खाते में कोई लेन-देन न हुए 10 साल से ज़्यादा हो गए हों तो?
तब वह पैसा RBI के ‘DEA Fund’ में चला जाता है। ऐसे में आपको अपने बैंक जाकर एक अलग DEA Fund Claim Form (Form UIN) और KYC देना होगा। बैंक उस फॉर्म को RBI भेजेगा और कुछ हफ्तों बाद आपका पैसा वापस मिल जाएगा।
चलते-चलते एक बात हमेशा ध्यान रखें, अपनी मेहनत की कमाई का एक-एक पैसा वापस लाना आपका कानूनी हक़ है। बैंक अधिकारियों की मीठी बातों में आकर कोई गलत इन्शुरन्स पॉलिसी मत खरीद लेना। स्मार्ट बनें, लीगल फॉर्मेट का इस्तेमाल करें और पैसे को सही जगह लगाकर चक्रवृद्धि ब्याज का फायदा उठाएं।